
Ad
Ad
Ad
Author

eseista

Browsing

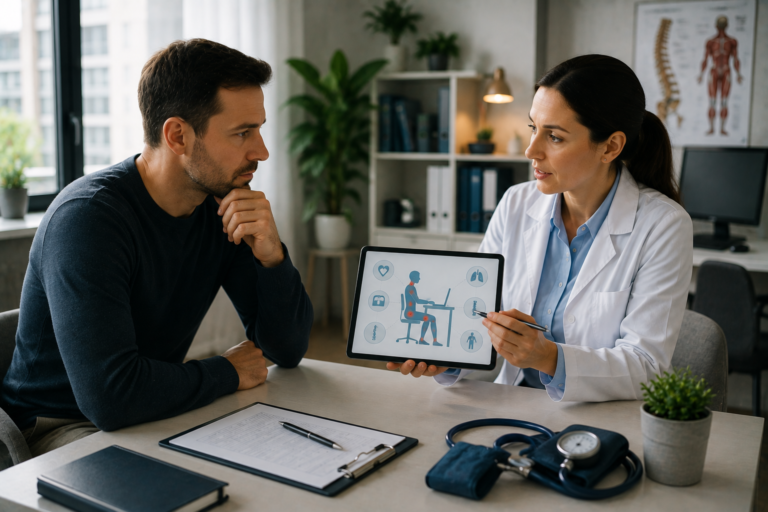
Siedzący tryb życia stał się codziennością dla wielu osób pracujących przy komputerze, prowadzących samochód przez kilka godzin dziennie albo wykonujących obowiązki wymagające długiego pozostawania w jednej pozycji. Problem nie polega wyłącznie na bólu pleców. Wielogodzinne siedzenie może współistnieć z mniejszą aktywnością fizyczną, gorszą kondycją, zmianą masy ciała, sztywnością mięśni i pogorszeniem ogólnego samopoczucia. Dlatego profilaktyka osób pracujących siedząco powinna obejmować zarówno układ ruchu, jak i szerszą ocenę zdrowia. Dostęp do lekarzy oraz badań mogą ułatwiać pakiety medyczne luxmed, szczególnie jeśli celem jest regularna kontrola i wcześniejsze reagowanie na pojawiające się problemy.

Dlaczego siedzenie przez wiele godzin może być problemem?

Organizm człowieka jest przystosowany do ruchu, a nie do wielogodzinnego pozostawania w jednej pozycji.

Praca przy biurku sama w sobie nie musi prowadzić do choroby, ale jeśli przez większość dnia praktycznie nie zmieniamy pozycji, mogą pojawić się napięcia mięśniowe, sztywność i spadek ogólnej sprawności.

Dodatkowym problemem jest to, że osoby pracujące siedząco często również po pracy spędzają dużo czasu przed ekranem.

W efekcie całkowita ilość ruchu w ciągu dnia może być bardzo mała.

Kręgosłup szyjny i odcinek lędźwiowy

Najczęściej pojawiające się dolegliwości dotyczą karku, barków i dolnej części pleców.

Długie utrzymywanie głowy wysuniętej do przodu, niewłaściwa wysokość monitora czy brak podparcia mogą zwiększać napięcie mięśni.

Nie każdy ból oznacza poważny problem, ale nawracających dolegliwości nie warto ignorować.

Jeśli ból promieniuje do kończyn, powoduje drętwienie albo ogranicza ruch, warto skonsultować jego przyczynę.

Ergonomia stanowiska ma znaczenie

Dobrze ustawione stanowisko może zmniejszyć obciążenie układu ruchu.

Znaczenie ma pozycja monitora, wysokość krzesła, ułożenie stóp oraz możliwość podparcia pleców.

Nie istnieje jednak jedna idealna pozycja, którą należy utrzymywać przez osiem godzin.

Najważniejsza jest zmienność.

Nawet dobra pozycja staje się obciążająca, jeśli pozostajemy w niej bez przerwy przez bardzo długi czas.

Przerwy od siedzenia są ważniejsze niż perfekcyjny fotel

Drogi fotel ergonomiczny nie rozwiąże problemu całkowitego braku ruchu.

Warto regularnie wstawać, przejść kilka kroków, rozciągnąć nogi i zmienić pozycję.

Nie musi to oznaczać długiej przerwy.

Krótki ruch wykonywany kilka razy w ciągu dnia może być łatwiejszy do utrzymania niż jedna długa sesja ćwiczeń wieczorem.

Biodra również mogą tracić ruchomość

Długotrwałe siedzenie wpływa nie tylko na kręgosłup.

U części osób pojawia się uczucie sztywności bioder i trudność przy pełnym wyproście po kilku godzinach pracy.

Może to wpływać również na sposób chodzenia.

Regularny ruch oraz ćwiczenia poprawiające mobilność mogą wspierać zachowanie sprawności.

Ból kolan u osoby pracującej siedząco

Choć kolana częściej kojarzą się z przeciążeniami sportowymi, brak ruchu również może wpływać na ich funkcjonowanie.

Osłabienie mięśni nóg i długie przebywanie w jednej pozycji mogą sprzyjać dyskomfortowi.

Jeżeli ból regularnie wraca, warto ocenić cały układ ruchu, a nie tylko sam staw.

Nadgarstki i dłonie

Wielogodzinna praca z klawiaturą i myszką może prowadzić do przeciążeń w obrębie dłoni i nadgarstków.

Drętwienie, mrowienie czy ból nie powinny być przez wiele miesięcy traktowane jako normalna część pracy biurowej.

Ważne jest odpowiednie ustawienie stanowiska oraz reagowanie na objawy, które się nasilają.

Oczy przy długiej pracy przed ekranem

Siedzący tryb pracy bardzo często oznacza jednocześnie wielogodzinną ekspozycję na ekran.

Może pojawić się pieczenie, suchość oczu, bóle głowy czy uczucie zmęczenia wzroku.

Regularne przerwy, właściwe oświetlenie i odpowiednia odległość od monitora mogą poprawiać komfort.

Jeśli jednak problemy utrzymują się, warto rozważyć kontrolę okulistyczną.

Bóle głowy a siedzący tryb dnia

Długotrwałe napięcie karku, niewystarczająca ilość płynów, praca ekranowa i stres mogą sprzyjać bólom głowy.

Jeżeli dolegliwości regularnie wracają, nie warto za każdym razem ograniczać się do leków przeciwbólowych.

Znaczenie może mieć analiza ergonomii, snu, nawodnienia oraz innych czynników zdrowotnych.

Aktywność fizyczna po pracy

Jednym z najważniejszych elementów profilaktyki jest regularny ruch.

Nie trzeba od razu rozpoczynać bardzo intensywnego programu treningowego.

Spacery, rower, pływanie, ćwiczenia siłowe czy inne formy aktywności mogą być dobierane do aktualnej kondycji.

Najważniejsze, aby ruch pojawiał się regularnie w ciągu tygodnia.

Czy trening trzy razy w tygodniu wystarczy?

Regularny trening ma dużą wartość, ale nie powinien być jedynym ruchem wykonywanym przez osobę, która przez pozostałą część dnia niemal wyłącznie siedzi.

Warto zwiększać również codzienną spontaniczną aktywność.

Może to oznaczać chodzenie po schodach, krótkie spacery czy częstsze wstawanie od biurka.

Masa ciała i siedzący tryb życia

Niewielka ilość ruchu może sprzyjać stopniowemu wzrostowi masy ciała, szczególnie jeśli sposób odżywiania nie zmienia się wraz ze spadkiem wydatku energetycznego.

Nie każdy pracownik biurowy ma nadwagę, ale warto obserwować długoterminowy trend.

Znaczenie ma również obwód talii, aktywność i ogólny stan metaboliczny.

Profilaktyka gospodarki cukrowej

U osób z dodatkowymi czynnikami ryzyka lekarz może zalecić ocenę gospodarki węglowodanowej.

Siedzący tryb życia jest jednym z elementów stylu życia, które warto uwzględniać w szerszej ocenie zdrowia.

Nie oznacza to konieczności wykonywania wszystkich badań u każdego pracownika biurowego.

Profil lipidowy i zdrowie układu krążenia

Podobnie wygląda sytuacja z gospodarką lipidową.

Zakres i częstotliwość badań powinny zależeć od wieku, wcześniejszych wyników, masy ciała i innych czynników ryzyka.

Największą wartość daje regularna ocena, a nie pojedynczy szeroki panel wykonany bez dalszej interpretacji.

Ciśnienie tętnicze warto znać

Osoby pracujące siedząco mogą nie odczuwać żadnych objawów nawet wtedy, gdy ciśnienie zaczyna być podwyższone.

Dlatego warto wykonywać pomiary zgodnie z indywidualnymi zaleceniami.

Nie należy jednak interpretować jednego wyniku w oderwaniu od całej sytuacji.

Sen a wielogodzinna praca biurowa

Brak ruchu w ciągu dnia nie oznacza automatycznie dobrego odpoczynku w nocy.

Osoby spędzające wiele godzin przed ekranem mogą mieć trudności z wyciszeniem się po pracy.

Warto zachować odpowiednią ilość snu i nie skracać go tylko po to, aby nadrobić aktywność czy obowiązki wieczorem.

Przewlekły stres i napięcie mięśniowe

Stres zawodowy może powodować utrzymywanie napięcia w barkach i karku przez wiele godzin.

Pacjent często nie zauważa tego do momentu pojawienia się bólu.

Warto świadomie robić przerwy i zwracać uwagę na pozycję ciała.

Jeżeli napięcie i ból utrzymują się długo, warto poszukać przyczyny szerzej.

Praca zdalna nie zawsze poprawia ergonomię

Domowe stanowisko pracy może być wygodne, ale wiele osób pracuje przy stole kuchennym, na kanapie albo z laptopem ustawionym zbyt nisko.

Przez kilka dni może nie stanowić to problemu, ale w dłuższej perspektywie może zwiększać obciążenie.

Warto stworzyć stanowisko pozwalające na regularną pracę bez ciągłego przyjmowania niewygodnej pozycji.

Dom i biuro mogą wymagać różnych rozwiązań

Osoba pracująca hybrydowo powinna zadbać o ergonomię w obu miejscach.

Nie ma większego sensu posiadać dobrze ustawionego stanowiska w biurze, jeśli połowa tygodnia spędzana jest z laptopem na kanapie.

Profilaktyka działa najlepiej wtedy, gdy dobre nawyki obowiązują niezależnie od miejsca pracy.

Siedzący tryb życia w rodzinie

Problemy wynikające z małej ilości ruchu mogą dotyczyć kilku domowników. Luxmed pakiet medyczny rodzinny może ułatwiać organizację konsultacji i badań dla osób w różnym wieku.

Warto jednocześnie budować wspólne nawyki zwiększające aktywność, na przykład spacery czy weekendowe wycieczki.

Różne potrzeby zdrowotne domowników

luxmed pakiet rodzinny może być analizowany pod kątem dostępu do różnych specjalistów potrzebnych rodzinie.

Jedna osoba może potrzebować ortopedy, druga okulisty, a kolejna profilaktyki chorób przewlekłych.

Najważniejsze jest dopasowanie zakresu do realnych potrzeb.

Siedzący tryb życia po 50 roku życia

W średnim wieku szczególnego znaczenia nabiera utrzymywanie siły mięśniowej i codziennej sprawności.

Wieloletnia praca biurowa nie powinna automatycznie oznaczać ograniczenia aktywności.

Wręcz przeciwnie, regularny ruch może być kluczowym elementem profilaktyki na kolejne dekady.

Senior i długie siedzenie

Osoby starsze również mogą spędzać dużą część dnia siedząc, szczególnie po zakończeniu aktywności zawodowej.

pakiety medyczne dla seniora mogą wspierać organizację konsultacji i badań u osób, które chcą dłużej zachować samodzielność.

W tej grupie szczególnie ważne są ruch, siła mięśni i równowaga.

Zbyt mała aktywność może zwiększać ryzyko upadków

Osłabienie mięśni nóg i pogorszenie równowagi może utrudniać bezpieczne poruszanie się.

Dlatego osoby starsze nie powinny ograniczać aktywności wyłącznie z obawy przed urazem.

Ruch powinien być dobrany do możliwości, ale jego całkowity brak zwykle nie jest korzystnym rozwiązaniem.

Pakiet pracowniczy a profilaktyka osób biurowych

luxmed pakiet pracowniczy dla firm może ułatwiać organizację konsultacji w przypadku problemów związanych z wielogodzinną pracą siedzącą.

Dostęp do lekarza nie zastępuje jednak ergonomii stanowiska i regularnych przerw.

Najlepsze efekty daje połączenie opieki medycznej z właściwą organizacją pracy.

Małe firmy również potrzebują ergonomii

W niewielkich przedsiębiorstwach stanowiska pracy bywają organizowane bardziej prowizorycznie niż w dużych biurach.

pakiety medyczne dla firm mogą wspierać dostęp pracowników do opieki, ale pracodawca powinien również zadbać o właściwe warunki wykonywania obowiązków.

Czy biurko stojące rozwiązuje problem?

Nie całkowicie.

Praca stojąca przez osiem godzin również nie jest idealnym rozwiązaniem.

Najlepsza jest możliwość zmiany pozycji.

Biurko z regulacją wysokości może być pomocne, jeśli rzeczywiście służy do przeplatania siedzenia i stania.

Chodzenie podczas rozmów telefonicznych

Proste zmiany mogą zwiększać codzienną aktywność bez potrzeby reorganizacji całego dnia.

Jeżeli charakter rozmowy na to pozwala, można przejść się podczas telefonu.

Podobnie spotkanie z jedną osobą czasami można połączyć z krótkim spacerem.

Takie drobne nawyki sumują się w skali tygodnia.

Schody zamiast windy

Nie jest to rozwiązanie odpowiednie dla każdej osoby, ale przy dobrej sprawności korzystanie ze schodów może być prostym sposobem zwiększenia codziennego ruchu.

Nie trzeba traktować aktywności wyłącznie jako treningu wykonywanego w specjalnym stroju.

Profilaktyka może być częścią zwykłego dnia.

Czy warto korzystać z fizjoterapii?

Jeżeli występują przewlekłe problemy z układem ruchu, fizjoterapia może być jednym z elementów postępowania.

Ważne jest jednak wcześniejsze ustalenie charakteru problemu.

Ćwiczenia powinny być dobrane do konkretnej osoby, a nie kopiowane przypadkowo z internetu.

Kiedy potrzebna jest konsultacja lekarska?

Nawracający ból, drętwienie, osłabienie siły kończyny, ograniczenie ruchomości lub inne nasilające się objawy warto skonsultować.

Nie należy zakładać, że wszystko wynika wyłącznie z siedzącego trybu życia.

Czasami potrzebna jest dokładniejsza diagnostyka.

Kiedy nie czekać na planową wizytę?

Nagłe osłabienie kończyny, zaburzenia mowy, silny ból w klatce piersiowej, utrata przytomności lub inne gwałtowne objawy wymagają odpowiednio szybkiej oceny.

Nie są to sytuacje, które należy tłumaczyć wielogodzinną pracą przy komputerze.

Opieka ambulatoryjna a leczenie szpitalne

Większość problemów związanych z siedzącym trybem życia jest diagnozowana i leczona ambulatoryjnie. Niektóre sytuacje zdrowotne mogą jednak wymagać hospitalizacji lub leczenia zabiegowego. Osoby analizujące szersze zabezpieczenie mogą uwzględnić prywatne ubezpieczenie zdrowotne, sprawdzając dokładny zakres ochrony.

Pakiet ambulatoryjny i ochrona szpitalna odpowiadają na inne potrzeby.

Jak ograniczyć skutki siedzącego trybu życia?

Najważniejsza jest regularna zmiana pozycji i zwiększanie całkowitej ilości ruchu w ciągu dnia. Nie trzeba rezygnować z pracy biurowej ani codziennie wykonywać długiego treningu. Znacznie większe znaczenie może mieć systematyczne wstawanie od biurka, spacery, ćwiczenia wzmacniające i dbanie o prawidłową organizację stanowiska.

Warto również pamiętać, że profilaktyka osoby pracującej siedząco nie kończy się na kręgosłupie. Znaczenie mają wzrok, masa ciała, ciśnienie, zdrowie metaboliczne, sen i ogólna kondycja.

Pakiety medyczne mogą ułatwiać organizację regularnych konsultacji oraz badań, ale najważniejsze pozostaje codzienne ograniczanie wielogodzinnej bezczynności. Siedząca praca nie musi oznaczać siedzącego stylu życia.
Poważna choroba może w krótkim czasie zmienić sytuację finansową całej rodziny. Problemem są nie tylko wydatki związane z leczeniem. Dłuższa nieobecność w pracy, rehabilitacja, konieczność zmiany organizacji życia, dojazdy do placówek czy czasowe ograniczenie aktywności zawodowej mogą spowodować dodatkowe obciążenia domowego budżetu.

Jednym ze sposobów zabezpieczenia takiego ryzyka jest ubezpieczenie na życie rozszerzone o świadczenie na wypadek poważnego zachorowania. Po rozpoznaniu choroby spełniającej definicję zawartą w umowie ubezpieczony może otrzymać określone świadczenie pieniężne.

Nie jest to jednak ubezpieczenie, które wypłaca środki po zdiagnozowaniu dowolnej choroby. Kluczowe znaczenie mają lista objętych schorzeń, ich definicje, wymagany stopień zaawansowania, karencja, suma ubezpieczenia oraz pozostałe warunki.

Dlatego przy wyborze warto wykorzystać Porównywarka ubezpieczeń Poliseo, aby sprawdzić polisy na życie oferujące dodatkową ochronę zdrowotną i porównać zakres świadczeń, a nie wyłącznie podstawową sumę wypłacaną w przypadku śmierci.

Czym jest ubezpieczenie od poważnego zachorowania

Ochrona od poważnego zachorowania najczęściej występuje jako rozszerzenie ubezpieczenia na życie.

Podstawowa polisa na życie zapewnia świadczenie związane przede wszystkim ze śmiercią ubezpieczonego. Umowy dodatkowe mogą rozszerzać ochronę o zdarzenia występujące jeszcze za jego życia.

Jednym z takich zdarzeń może być rozpoznanie określonej poważnej choroby.

Jeżeli diagnoza spełnia warunki zapisane w umowie, ubezpieczyciel może wypłacić ustaloną kwotę.

Środki nie muszą być przeznaczone wyłącznie na leczenie. Jest to jedna z istotnych różnic pomiędzy świadczeniem pieniężnym a klasycznym zwrotem kosztów.

Jak działa świadczenie po diagnozie

Wypłata zależy przede wszystkim od tego, czy rozpoznane schorzenie znajduje się w zakresie polisy.

Następnie sprawdzana jest jego definicja.

Sama nazwa choroby może nie wystarczyć.

Warunki mogą wskazywać określone kryteria medyczne, stopień zaawansowania, wyniki badań lub inne okoliczności wymagane do uznania zdarzenia.

Dopiero spełnienie warunków określonych w umowie prowadzi do możliwości wypłaty świadczenia.

Dlatego liczba chorób znajdujących się w zakresie jest ważna, ale jeszcze ważniejsze jest to, jak zostały one zdefiniowane.

Jakie choroby mogą znajdować się w zakresie

Zakres zależy od konkretnego wariantu.

Polisy mogą obejmować określone poważne choroby, a część ofert może posiadać osobny zakres dotyczący nowotworów.

W umowach mogą pojawiać się również inne ciężkie schorzenia wskazane w katalogu ubezpieczyciela.

Nie należy jednak zakładać, że lista jest identyczna we wszystkich polisach.

Jedna oferta może mieć szerszy katalog chorób, ale bardziej szczegółowe kryteria wypłaty. Inna może obejmować mniejszą liczbę zdarzeń, ale posiadać inne zasady ich kwalifikacji.

Porównanie powinno więc obejmować zarówno liczbę, jak i definicje schorzeń.

Nowotwór a ubezpieczenie na życie

Choroby nowotworowe należą do ryzyk, które mogą występować w rozszerzonej ochronie ubezpieczeniowej.

Należy jednak bardzo dokładnie przeczytać definicję zdarzenia.

Nie każdy rodzaj zmiany nowotworowej musi automatycznie oznaczać wypłatę pełnego świadczenia.

W dokumentacji mogą występować kryteria dotyczące rodzaju, charakteru i stopnia rozwoju choroby.

Nie należy więc opierać decyzji wyłącznie na informacji, że polisa obejmuje nowotwory.

Najważniejsze jest ustalenie, kiedy według konkretnej umowy powstaje prawo do świadczenia.

Zawał serca i udar mózgu

W rozszerzonych polisach na życie mogą występować również świadczenia związane z zawałem serca lub udarem mózgu.

Także w tym przypadku znaczenie mają dokładne definicje.

Ubezpieczenie może wymagać określonego potwierdzenia medycznego.

Nie wystarczy kierować się potocznym rozumieniem danego zdarzenia.

Dokumentacja ubezpieczeniowa wskazuje kryteria, które muszą zostać spełnione.

Dlatego przed zakupem warto porównać nie tylko wysokość świadczenia, ale również sposób kwalifikowania tych zdarzeń.

Suma ubezpieczenia przy poważnym zachorowaniu

Suma ubezpieczenia określa możliwą wysokość świadczenia zgodnie z warunkami umowy.

Powinna być dopasowana do rzeczywistych potrzeb finansowych.

Nie warto ustalać jej przypadkowo.

Osoba posiadająca wysokie stałe zobowiązania może potrzebować większej ochrony niż ktoś, kto posiada duże oszczędności i niewielkie miesięczne wydatki.

Podczas wyboru warto zastanowić się, jak długo gospodarstwo domowe mogłoby funkcjonować przy znacznym ograniczeniu dochodów.

Poważne zachorowanie a utrata dochodu

Sama choroba nie zawsze oznacza całkowitą utratę wynagrodzenia.

Może jednak prowadzić do dłuższej przerwy w pracy albo ograniczenia możliwości wykonywania dotychczasowych obowiązków.

Osoba prowadząca działalność gospodarczą może znaleźć się w jeszcze trudniejszej sytuacji, ponieważ jej przychód może bezpośrednio zależeć od aktywności zawodowej.

Świadczenie z polisy może wtedy stanowić dodatkowe zabezpieczenie finansowe.

Nie powinno być jednak automatycznie utożsamiane z ubezpieczeniem niezdolności do pracy.

To dwa różne zakresy, które mogą występować w ramach jednej rozbudowanej polisy.

Poważna choroba a niezdolność do pracy

Można poważnie zachorować i nadal po pewnym czasie wrócić do pracy.

Można również doznać takiego pogorszenia zdrowia, które prowadzi do długotrwałej lub całkowitej niezdolności do wykonywania pracy.

Dlatego przy rozbudowanej polisie warto analizować oba ryzyka oddzielnie.

Świadczenie za poważne zachorowanie jest związane z wystąpieniem określonej diagnozy.

Świadczenie dotyczące niezdolności do pracy może być uzależnione od stanu funkcjonalnego ubezpieczonego oraz zasad zapisanych w umowie.

Posiadanie obu zakresów może zapewnić szerszą ochronę niż koncentracja wyłącznie na jednej sytuacji.

Ubezpieczenie a pobyt w szpitalu

Poważna choroba może wymagać hospitalizacji.

Rozbudowana polisa na życie może posiadać dodatkowe świadczenie związane z pobytem w szpitalu.

Jest ono niezależnym elementem ochrony.

Nie należy zakładać, że wypłata za poważne zachorowanie automatycznie zastępuje wszystkie pozostałe świadczenia.

Jeżeli umowa przewiduje kilka odrębnych zakresów i zostały spełnione ich warunki, sposób rozliczenia wynika z konkretnej polisy.

Warto więc sprawdzić, czy hospitalizacja dotyczy zarówno choroby, jak i wypadku oraz jakie są wymagane warunki pobytu.

Operacja chirurgiczna

Leczenie poważnej choroby może wymagać operacji.

Niektóre ubezpieczenia na życie mogą posiadać dodatkową ochronę dotyczącą określonych zabiegów chirurgicznych.

Zakres może opierać się na liście operacji podzielonych według kategorii.

Wysokość świadczenia może zależeć od rodzaju zabiegu.

Nie należy jednak zakładać, że każda procedura wykonana w szpitalu zostanie zakwalifikowana jako operacja objęta polisą.

Przed wyborem warto sprawdzić katalog i zasady kwalifikowania zabiegów.

Leczenie specjalistyczne

Rozbudowane polisy mogą przewidywać dodatkowe świadczenia związane z określonym leczeniem specjalistycznym.

Zakres zależy od konkretnego produktu.

Może mieć znaczenie przy sytuacjach, w których samo świadczenie za diagnozę nie jest jedynym elementem potrzebnego zabezpieczenia.

Przed zakupem warto ustalić, czy ochrona obejmuje dodatkowe usługi, świadczenia pieniężne czy oba rozwiązania.

Nazwy poszczególnych dodatków nie zawsze jednoznacznie pokazują sposób ich działania.

Druga opinia medyczna

W niektórych polisach może znajdować się usługa drugiej opinii medycznej.

Jej zadaniem jest umożliwienie dodatkowej analizy diagnozy lub sposobu leczenia zgodnie z zasadami programu.

Nie jest to to samo co wypłata świadczenia pieniężnego.

Może jednak stanowić wartościowe uzupełnienie ochrony.

Przy poważnej chorobie pacjent często musi podejmować ważne decyzje dotyczące dalszego postępowania. Dostęp do dodatkowej analizy medycznej może zwiększyć ilość informacji dostępnych przed podjęciem decyzji.

Ubezpieczenie lekowe

Niektóre rozszerzone warianty mogą przewidywać określone świadczenia dotyczące leków.

Warunki oraz zakres takich rozwiązań mogą się znacząco różnić.

Nie należy zakładać, że polisa pokryje wszystkie preparaty przepisane podczas leczenia.

Trzeba sprawdzić limity, zasady i sytuacje uruchamiające świadczenie.

Jest to dodatek do głównej ochrony, a nie zamiennik odpowiedniej sumy ubezpieczenia na wypadek poważnego zachorowania.

Polisa nie zastępuje prywatnego ubezpieczenia zdrowotnego

Ubezpieczenie na wypadek poważnego zachorowania i prywatna opieka medyczna pełnią inne funkcje.

Pakiet medyczny może zapewniać dostęp do konsultacji, badań i placówek znajdujących się w danej sieci.

Polisa na życie może natomiast wypłacić świadczenie pieniężne po spełnieniu warunków dotyczących określonej diagnozy.

Jedno rozwiązanie może więc pomagać organizować leczenie, a drugie wspierać sytuację finansową.

Posiadanie prywatnej opieki medycznej nie oznacza automatycznie posiadania świadczenia pieniężnego po rozpoznaniu ciężkiej choroby.

Na co można przeznaczyć świadczenie

Jeżeli polisa przewiduje wypłatę określonej kwoty po wystąpieniu zdarzenia, środki mogą być wykorzystane zgodnie z potrzebami ubezpieczonego, o ile konstrukcja świadczenia nie przewiduje innego mechanizmu.

Może to oznaczać pokrywanie bieżących wydatków gospodarstwa domowego podczas przerwy w pracy.

Środki mogą również zostać wykorzystane na dodatkową rehabilitację, dojazdy, opiekę nad dziećmi czy dostosowanie codziennego funkcjonowania do nowej sytuacji.

Dlatego przy wyborze sumy warto patrzeć szerzej niż wyłącznie na koszt leczenia.

Jak obliczyć potrzebną wysokość ochrony

Dobrym punktem wyjścia jest analiza miesięcznych kosztów gospodarstwa domowego.

Należy uwzględnić ratę kredytu, opłaty mieszkaniowe, wydatki na żywność, transport, utrzymanie dzieci i inne stałe zobowiązania.

Następnie warto sprawdzić posiadane oszczędności.

Jeżeli rodzina ma rezerwę pozwalającą funkcjonować przez kilka miesięcy, potrzebna dodatkowa suma może być inna niż w gospodarstwie bez oszczędności.

Znaczenie ma również liczba osób zależnych finansowo od dochodu ubezpieczonego.

Poważne zachorowanie przy kredycie hipotecznym

Kredyt hipoteczny jest zobowiązaniem, które może być spłacane przez wiele lat.

Poważna choroba jednego z kredytobiorców może zmniejszyć możliwości finansowe gospodarstwa domowego.

Dlatego podczas ustalania sumy ubezpieczenia warto uwzględnić wysokość miesięcznej raty.

Nie oznacza to, że suma na wypadek choroby musi odpowiadać całemu pozostałemu kredytowi.

Ważne jest natomiast zabezpieczenie okresu, w którym dochody mogą być ograniczone.

Odrębnie można analizować sumę ubezpieczenia na życie związaną z zabezpieczeniem bliskich w przypadku śmierci.

Ochrona dla osoby prowadzącej firmę

Przedsiębiorca może być szczególnie zależny od własnej zdolności do wykonywania pracy.

Dłuższe leczenie może oznaczać nie tylko niższy dochód osobisty, ale również problemy z funkcjonowaniem firmy.

Przy wyborze ochrony warto więc ocenić zarówno prywatne wydatki, jak i zobowiązania związane z działalnością.

Polisa osobowa nie zastąpi ubezpieczeń przedsiębiorstwa, ale może zabezpieczyć prywatną sytuację finansową właściciela.

Warto również przeanalizować dodatkową ochronę niezdolności do pracy.

Ochrona głównego żywiciela rodziny

Jeżeli większość dochodu gospodarstwa pochodzi od jednej osoby, jej poważna choroba może szczególnie mocno wpłynąć na całą rodzinę.

W takiej sytuacji suma ochrony powinna uwzględniać nie tylko bezpośrednie wydatki chorego.

Trzeba wziąć pod uwagę również utrzymanie pozostałych członków gospodarstwa.

Dotyczy to szczególnie rodzin posiadających dzieci i długoterminowe zobowiązania.

Polisa powinna być dopasowana do rzeczywistej zależności rodziny od dochodu ubezpieczonego.

Czy oboje partnerzy powinni posiadać ochronę

Nie zawsze tylko osoba osiągająca wyższe wynagrodzenie potrzebuje ubezpieczenia.

Poważna choroba drugiego partnera również może wpłynąć na budżet rodziny.

Może być konieczne ograniczenie pracy przez zdrową osobę, aby zapewnić opiekę choremu albo dzieciom.

Dlatego przy planowaniu ochrony warto analizować oboje dorosłych.

Sumy nie muszą być identyczne.

Powinny odpowiadać roli finansowej i organizacyjnej każdej osoby w gospodarstwie.

Ubezpieczenie dzieci w ramach polisy rodzinnej

Niektóre polisy na życie mogą umożliwiać objęcie dodatkowym zakresem również dzieci.

Warunki takiej ochrony trzeba sprawdzić oddzielnie.

Katalog poważnych chorób dla dziecka może różnić się od katalogu dotyczącego osoby dorosłej.

Inne mogą być również sumy oraz kryteria wypłaty.

Nie należy więc zakładać, że rozszerzenie polisy rodzica automatycznie zapewnia dziecku taki sam zakres.

Karencja przy poważnym zachorowaniu

Karencja jest jednym z najważniejszych elementów polisy.

Oznacza okres od rozpoczęcia umowy, podczas którego odpowiedzialność za określone zdarzenie może być ograniczona.

Jeżeli choroba zostanie rozpoznana w okresie karencji, świadczenie może nie przysługiwać zgodnie z warunkami umowy.

Dlatego warto sprawdzić długość karencji jeszcze przed zawarciem polisy.

Nie należy kupować ubezpieczenia dopiero w momencie, kiedy pojawia się poważne podejrzenie choroby i zakładać, że natychmiast zapewni pełną ochronę.

Stan zdrowia przy zawieraniu polisy

Przy zakupie ubezpieczenia mogą pojawić się pytania dotyczące stanu zdrowia.

Należy odpowiadać na nie zgodnie z prawdą i zakresem pytania.

Zatajanie istotnych informacji może prowadzić do problemów przy późniejszej ocenie roszczenia.

Proces zawarcia polisy może różnić się w zależności od sumy ubezpieczenia, wieku i produktu.

W niektórych przypadkach wystarczy ankieta zdrowotna, w innych mogą zostać zastosowane dodatkowe wymagania.

Choroba istniejąca przed zawarciem umowy

Szczególne znaczenie mają schorzenia rozpoznane przed rozpoczęciem ochrony.

Polisa może zawierać ograniczenia dotyczące wcześniejszych problemów zdrowotnych.

Nie należy zakładać, że podpisanie nowej umowy powoduje automatyczne objęcie ochroną wszystkich istniejących już chorób.

Warunki trzeba przeanalizować przed zakupem.

Jeżeli pytania dotyczą historii medycznej, odpowiedzi powinny być zgodne z posiadaną wiedzą.

Definicja choroby jest ważniejsza od samej nazwy

To jeden z najważniejszych elementów przy porównywaniu polis.

Dwie oferty mogą wymieniać tę samą chorobę, ale określać ją w różny sposób.

Różnice mogą dotyczyć stopnia zaawansowania, wyników badań albo dodatkowych kryteriów.

Dlatego lista z dużą liczbą pozycji nie zawsze oznacza automatycznie najlepszą ochronę.

Każdy szczególnie istotny dla klienta zakres warto sprawdzić dokładniej.

Czy można otrzymać kilka świadczeń

W rozbudowanej polisie jedno zdarzenie może wiązać się z kilkoma elementami ochrony.

Poważna choroba może prowadzić do hospitalizacji, operacji lub trwałej niezdolności do pracy.

To, czy możliwe są dodatkowe wypłaty, zależy od konstrukcji umowy.

Nie należy automatycznie sumować wszystkich wartości przedstawianych w ofercie.

Trzeba sprawdzić, które świadczenia mogą działać niezależnie oraz czy występują pomiędzy nimi ograniczenia.

Czy można posiadać kilka polis

Możliwe jest posiadanie więcej niż jednej polisy na życie.

Jeżeli zdarzenie spełnia warunki kilku umów, każda z nich jest rozpatrywana według własnych zasad.

Przed zakupem kolejnej polisy warto jednak najpierw sprawdzić już posiadane ubezpieczenia.

Może się okazać, że pracodawca zapewnia polisę grupową obejmującą określone poważne choroby.

Wtedy indywidualna ochrona może zostać dobrana tak, aby uzupełniała istniejący zakres zamiast niepotrzebnie go powielać.

Polisa grupowa a indywidualna

Ubezpieczenie grupowe dostępne w miejscu pracy może posiadać szeroki katalog świadczeń.

Jego ograniczeniem może być jednak mniejsza możliwość indywidualnego dopasowania sum.

Ochrona jest również związana z warunkami programu grupowego.

Indywidualna polisa pozwala budować zakres bardziej bezpośrednio wokół własnej sytuacji rodzinnej i finansowej.

Przed podjęciem decyzji warto zestawić oba rozwiązania i sprawdzić, jakie świadczenia rzeczywiście są już dostępne.

Zmiana pracy a ochrona zdrowotna

Osoba posiadająca wyłącznie polisę grupową powinna pamiętać, że zmiana zatrudnienia może wpłynąć na dalsze obowiązywanie ochrony.

Indywidualna polisa nie jest bezpośrednio związana z konkretnym pracodawcą.

Może to mieć znaczenie dla osób często zmieniających miejsce pracy albo przechodzących na własną działalność.

Przy długoterminowym planowaniu bezpieczeństwa finansowego warto uwzględnić również ciągłość ochrony.

Wyłączenia odpowiedzialności

Każda polisa posiada katalog sytuacji, w których świadczenie może nie zostać wypłacone.

W przypadku poważnych chorób szczególne znaczenie mają definicje schorzeń, wcześniejszy stan zdrowia oraz okres karencji.

Mogą również występować inne wyłączenia wynikające z konstrukcji konkretnego produktu.

Dlatego przed zawarciem umowy należy przeczytać nie tylko materiały przedstawiające zalety ochrony.

Najważniejsze informacje znajdują się w warunkach ubezpieczenia.

Co zrobić po rozpoznaniu poważnej choroby

Po otrzymaniu diagnozy należy przede wszystkim postępować zgodnie z zaleceniami medycznymi.

Jeżeli ubezpieczony posiada odpowiednią polisę, warto sprawdzić procedurę zgłoszenia zdarzenia.

Potrzebna będzie dokumentacja medyczna potwierdzająca rozpoznanie.

Zakres wymaganych dokumentów zależy od rodzaju choroby i warunków ubezpieczenia.

Nie należy zakładać, że sama informacja o pobycie w szpitalu będzie wystarczająca do wypłaty świadczenia za poważne zachorowanie.

Jakie dokumenty mogą być potrzebne

Podstawą są dokumenty potwierdzające diagnozę.

Mogą to być wyniki badań, wypisy ze szpitala, opisy procedur i inne dokumenty medyczne.

Ubezpieczyciel może wymagać materiałów pozwalających zweryfikować, czy choroba spełnia definicję określoną w umowie.

Dokumentację warto przechowywać w uporządkowany sposób.

Przy długim procesie leczenia może powstać wiele różnych wyników i zaświadczeń.

Najczęstsze błędy przy wyborze ochrony

Pierwszym błędem jest zwracanie uwagi wyłącznie na liczbę chorób wymienionych w materiałach.

Dużo ważniejsze są ich definicje.

Drugim problemem jest zbyt niska suma ubezpieczenia.

Jeżeli świadczenie ma zabezpieczać rodzinę podczas dłuższej przerwy w pracy, powinno odpowiadać rzeczywistym wydatkom.

Kolejnym błędem jest brak sprawdzenia karencji.

Często pomijane są również dodatkowe elementy, takie jak niezdolność do pracy, hospitalizacja i operacje.

Nie warto także zakładać, że polisa od poważnego zachorowania zastępuje prywatną opiekę medyczną.

Jak wybrać ubezpieczenie na wypadek poważnego zachorowania

Najpierw należy określić, jaką rolę ma pełnić świadczenie.

Jeżeli jego głównym zadaniem jest zabezpieczenie dochodu rodziny podczas leczenia, trzeba policzyć miesięczne zobowiązania i posiadane oszczędności.

Następnie należy porównać katalog poważnych chorób oraz dokładne definicje najważniejszych schorzeń.

Kolejnym elementem jest suma ubezpieczenia.

Warto również sprawdzić karencję, wcześniejsze problemy zdrowotne oraz wiek, do którego obowiązuje dany zakres.

Rozbudowana polisa może dodatkowo obejmować hospitalizację, operacje, następstwa wypadków, trwały uszczerbek oraz niezdolność do pracy. Każdy z tych elementów powinien być jednak analizowany oddzielnie.

Dobrze dobrana ochrona na wypadek poważnego zachorowania powinna odpowiadać przede wszystkim sytuacji finansowej ubezpieczonego i jego rodziny. Sama długa lista chorób nie wystarczy. Największe znaczenie mają rzeczywiste warunki wypłaty, odpowiednia suma oraz takie połączenie dodatkowych świadczeń, które pozwoli ograniczyć finansowe konsekwencje poważnej choroby.

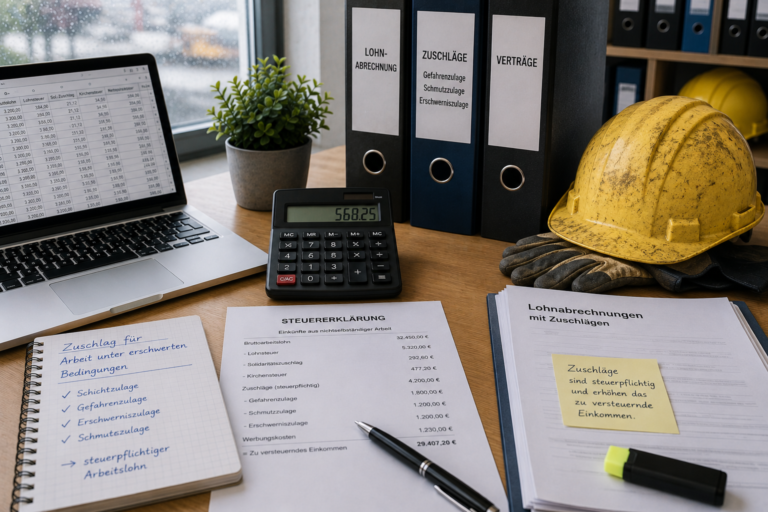
W wielu zawodach wykonywanych na terenie Niemiec pracownicy otrzymują dodatki za pracę w trudnych warunkach. Dotyczy to między innymi budownictwa, przemysłu ciężkiego, hutnictwa, energetyki, prac wysokościowych czy robót prowadzonych w wymagającym środowisku. Dodatkowe wynagrodzenie zwiększa miesięczne dochody oraz wysokość pobieranych zaliczek podatkowych. Nie oznacza to jednak, że końcowy podatek za cały rok będzie proporcjonalnie wyższy. W wielu przypadkach możliwy jest zwrot podatku z Niemiec.

Ostateczne rozliczenie zależy od całkowitych dochodów osiągniętych w roku podatkowym oraz wysokości zaliczek odprowadzonych przez pracodawcę.

Czym jest dodatek za pracę w trudnych warunkach?

Dodatek ten stanowi dodatkowy składnik wynagrodzenia przyznawany pracownikom wykonującym obowiązki w środowisku wymagającym szczególnych środków ostrożności lub zwiększonego wysiłku.

Może być wypłacany stale albo jedynie za okres wykonywania określonych prac.

Jak dodatek wpływa na wysokość podatku?

Wyższe wynagrodzenie oznacza wyższą podstawę naliczenia zaliczki na podatek dochodowy. W miesiącach, w których pracownik otrzymuje dodatek, zaliczki pobierane przez pracodawcę również są wyższe.

Jeżeli jednak dodatek był wypłacany jedynie przez część roku lub jego wysokość zmieniała się w zależności od rodzaju wykonywanej pracy, końcowe rozliczenie może wykazać nadpłatę podatku.

Zmienne wynagrodzenie w ciągu roku

Praca w trudnych warunkach często wykonywana jest tylko podczas określonych projektów lub etapów inwestycji. Oznacza to, że wynagrodzenie może znacząco różnić się pomiędzy kolejnymi miesiącami.

Takie zmiany mają wpływ na wysokość zaliczek podatkowych, dlatego roczne rozliczenie pozwala ustalić rzeczywiste zobowiązanie podatkowe.

Dochody z Niemiec a rozliczenie w Polsce

Osoby posiadające polską rezydencję podatkową powinny wykazać dochody uzyskane w Niemczech w polskim zeznaniu podatkowym. W tym celu wykorzystuje się formularz pit36/Zg.

Dochody osiągnięte za granicą nie są ponownie opodatkowane w Polsce, ale mają wpływ na ustalenie stawki podatkowej dla dochodów osiągniętych na terytorium kraju.

Prace budowlane wykonywane w szczególnych warunkach

Branża budowlana należy do sektorów, w których dodatki za trudne warunki pracy występują stosunkowo często. Dotyczy to między innymi robót prowadzonych na wysokości, w wykopach czy przy specjalistycznych instalacjach.

Przedsiębiorcy wykonujący usługi budowlane powinni pamiętać również o dokumencie freistellungsbescheinigung. Zaświadczenie to pozwala uniknąć potrącania podatku budowlanego przez zleceniodawcę i odgrywa ważną rolę przy prawidłowym rozliczeniu działalności.

Dokumenty potrzebne do rozliczenia

Przy rozliczaniu dodatku za pracę w trudnych warunkach warto zgromadzić:

  • roczne zestawienie dochodów od pracodawcy,
  • paski wynagrodzeń,
  • informacje o wypłaconych dodatkach,
  • umowę o pracę lub aneksy,
  • potwierdzenia wypłat wynagrodzenia.

Komplet dokumentów ułatwia prawidłowe przygotowanie deklaracji podatkowej.

Najczęstsze błędy podczas rozliczenia

Najczęściej spotykane błędy obejmują:

  • pominięcie dodatków w dokumentacji,
  • nieuwzględnienie wszystkich składników wynagrodzenia,
  • błędne przeliczenie waluty,
  • niewykazanie dochodów uzyskanych w Niemczech w polskim zeznaniu podatkowym.

Takie nieprawidłowości mogą skutkować koniecznością złożenia korekty deklaracji.

Dlaczego warto rozliczyć dodatki za pracę w trudnych warunkach?

Dodatki za pracę w wymagającym środowisku zwiększają miesięczne wynagrodzenie, ale nie przesądzają o wysokości podatku należnego za cały rok. Dopiero analiza wszystkich dochodów osiągniętych przez podatnika pozwala ustalić rzeczywiste zobowiązanie podatkowe.

Prawidłowo przygotowany zwrot podatku z Niemiec umożliwia odzyskanie ewentualnej nadpłaty, poprawne rozliczenie wszystkich składników wynagrodzenia oraz zgodne z obowiązującymi przepisami rozliczenie dochodów osiągniętych podczas pracy na terenie Niemiec.

Marynarka jest jednym z tych elementów garderoby, które potrafią całkowicie zmienić charakter stylizacji. Nawet bardzo prosty zestaw złożony z topu i spodni zaczyna wyglądać bardziej uporządkowanie po dodaniu odpowiednio dobranej marynarki. Współczesna moda nie ogranicza jej jednak wyłącznie do biura. Dziś marynarka może być elementem stylizacji codziennej, miejskiej, biznesowej, a nawet bardziej swobodnej.

Największą zaletą eleganckich marynarek damskich jest możliwość łączenia ich z ubraniami o bardzo różnym charakterze. Mogą towarzyszyć spodniom materiałowym, spódnicom, sukienkom, topom czy koszulom. Dzięki temu jeden dobrze wybrany fason pozwala budować wiele zestawów i znacząco zwiększa funkcjonalność całej garderoby.

Dlaczego marynarka jest tak uniwersalna?

Marynarka wpływa przede wszystkim na strukturę sylwetki. Wyraźnie zaznaczona linia ramion, odpowiednia długość oraz konstrukcja przodu potrafią uporządkować proporcje i nadać stylizacji bardziej zdecydowany charakter.

Jednocześnie współczesne fasony nie muszą być sztywne. Coraz częściej pojawiają się marynarki o bardziej miękkiej konstrukcji, które zachowują elegancję, ale są znacznie łatwiejsze do wykorzystania na co dzień.

To właśnie połączenie struktury i swobody sprawia, że marynarka może funkcjonować w bardzo różnych sytuacjach.

Jak wybrać fason odpowiedni do codziennego noszenia?

Przy wyborze marynarki warto zwrócić uwagę na sposób, w jaki będzie wykorzystywana. Model przeznaczony głównie do pracy może być bardziej uporządkowany, natomiast marynarka noszona na co dzień powinna zapewniać większą swobodę.

Znaczenie ma długość. Krótsze fasony mocniej podkreślają talię i dobrze współpracują ze spodniami lub spódnicami z wysokim stanem. Dłuższe modele tworzą bardziej pionową linię i mogą dobrze wyglądać w połączeniu z prostymi zestawami.

Nie bez znaczenia jest również szerokość ramion. Zbyt ciasna konstrukcja ogranicza ruchy, natomiast przesadnie szeroka może przytłoczyć drobniejszą sylwetkę.

Marynarka i szerokie spodnie

Jednym z najbardziej nowoczesnych zestawień jest połączenie marynarki z eleganckimi Spodniami damskimi szerokimi.

Szeroka nogawka nadaje sylwetce lekkości i swobody, natomiast marynarka porządkuje górną część stylizacji. Całość może wyglądać bardzo elegancko bez konieczności tworzenia klasycznego kompletu garniturowego.

Ważne jest zachowanie proporcji. Jeśli marynarka jest długa i obszerna, warto zwrócić uwagę na linię talii oraz długość spodni. Przy krótszej marynarce szerokie spodnie mogą dodatkowo optycznie wydłużyć nogi.

Top pod marynarką

Najprostszym sposobem na odformalizowanie marynarki jest zestawienie jej z lekką, minimalistyczną bazą.

Topy damskie bawełniane pozwalają stworzyć zestaw, który łączy elegancję z codziennym charakterem. Top nie konkuruje z marynarką i sprawia, że główną rolę przejmuje jej konstrukcja.

W cieplejszych miesiącach taki zestaw może funkcjonować samodzielnie, natomiast w sezonie przejściowym wystarczy dodać lekkie okrycie wierzchnie.

Koszula i marynarka bez efektu sztywności

Połączenie marynarki z koszulą kojarzy się z klasycznym stylem biznesowym, ale nie musi wyglądać formalnie. Kluczowe jest odpowiednie zestawienie fasonów.

Luźniejsza koszula, podwinięte rękawy czy pozostawiony nieco bardziej otwarty kołnierzyk pozwalają nadać stylizacji naturalniejszego charakteru.

Marynarka może być noszona rozpięta, a całość nie musi tworzyć jednolitego kompletu kolorystycznego. Dzięki temu zestaw pozostaje profesjonalny, ale wygląda znacznie bardziej współcześnie.

Marynarka i spódnica midi

Marynarki dobrze współgrają również ze spódnicami. Szczególnie interesujące efekty można uzyskać w połączeniu z długością midi.

Spódnica o miękkiej linii równoważy bardziej uporządkowaną konstrukcję marynarki. Jeżeli oba elementy są wykonane z materiałów o różnej fakturze, stylizacja zyskuje dodatkową głębię.

W takim zestawie warto zaznaczyć talię poprzez odpowiednią długość marynarki albo sposób noszenia górnej części garderoby.

Krótka marynarka i wysoki stan

Krótsze marynarki szczególnie dobrze wyglądają w zestawieniach z wysokim stanem. Takie proporcje wizualnie wydłużają nogi i pozwalają mocniej zaznaczyć talię.

To rozwiązanie sprawdza się zarówno ze spodniami, jak i spódnicami. Krótka marynarka może wyglądać bardziej dynamicznie niż klasyczny długi fason, dlatego często dobrze wpisuje się w stylizacje miejskie.

Ważne, aby długość nie była przypadkowa. Najlepiej, jeśli linia zakończenia marynarki współpracuje z linią pasa dolnej części garderoby.

Marynarka i elegancka bluzka

Jeżeli stylizacja ma mieć bardziej kobiecy charakter, marynarkę można połączyć z luksusowymi Bluzkami damskimi.

Miękka tkanina bluzki tworzy kontrast z bardziej strukturalną górą. Dzięki temu zestaw nie wygląda ciężko, a marynarka nadal zachowuje swoją funkcję porządkującą.

To dobre rozwiązanie na spotkania, uroczystości, wyjścia do restauracji lub sytuacje zawodowe wymagające bardziej dopracowanego stroju.

Marynarka i sukienka

Marynarka może również całkowicie zmienić charakter sukienki. Narzucona na prosty model sprawia, że stylizacja staje się bardziej uporządkowana i może być wykorzystana w nowych sytuacjach.

Krótka marynarka mocniej eksponuje linię sukienki, natomiast dłuższa może nadać całości bardziej minimalistycznego charakteru.

W sezonie przejściowym takie połączenie pozwala także wydłużyć okres noszenia sukienek, które samodzielnie sprawdzają się przede wszystkim w cieplejszych miesiącach.

Sweter pod marynarką

W chłodniejsze dni marynarka może funkcjonować jako jedna z warstw stylizacji. W takim zestawie szczególnie ważne jest, aby konstrukcja pozostawiała wystarczającą ilość miejsca na sweter.

Cienki sweter dobrze sprawdzi się pod bardziej dopasowanym modelem. Przy grubszej dzianinie lepszym rozwiązaniem będzie marynarka o nieco luźniejszym kroju.

Warto zwrócić uwagę na rękawy. Zbyt ciasne mogą powodować marszczenie materiału i ograniczać komfort.

Jak wykorzystać marynarkę w stylu smart casual?

Smart casual opiera się na łączeniu elementów eleganckich i codziennych. Marynarka doskonale nadaje się do takich stylizacji, ponieważ może pełnić funkcję najbardziej uporządkowanego elementu całego zestawu.

Wystarczy połączyć ją z prostym topem, swobodniejszymi spodniami lub lekką spódnicą. W ten sposób całość pozostaje dopracowana, ale nie przypomina formalnego kompletu.

To rozwiązanie szczególnie praktyczne wtedy, gdy jedna stylizacja ma sprawdzić się w kilku różnych sytuacjach w ciągu dnia.

Jakie kolory marynarek są najbardziej uniwersalne?

Neutralne barwy dają największą swobodę. Czerń, granat, beż, écru, szarość i brąz można łatwo łączyć z dużą częścią garderoby.

Nie oznacza to jednak, że marynarka musi być pozbawiona wyrazistego koloru. Intensywniejszy model może pełnić funkcję głównego akcentu stylizacji, pod warunkiem że pozostałe elementy są bardziej spokojne.

Przy wyborze warto spojrzeć na kolory już obecne w szafie. Marynarka dopasowana do istniejącej palety będzie wykorzystywana znacznie częściej.

Jednokolorowe stylizacje z marynarką

Marynarka świetnie sprawdza się również w zestawieniach tonalnych. Można połączyć kilka odcieni beżu, szarości czy granatu, tworząc stylizację spokojną, ale bardzo dopracowaną.

Przy ograniczonej kolorystyce szczególnie ważne stają się różnice w fakturach materiałów. Gładka marynarka może zostać połączona z miękkim swetrem lub bardziej wyrazistą strukturą spódnicy.

Takie zestawy pokazują, że elegancja nie musi wynikać z dużej liczby dekoracyjnych elementów.

Materiał marynarki a sezon

Marynarka powinna być dopasowana do pory roku. Lżejsze tkaniny sprawdzają się wiosną i latem, natomiast modele o większej gramaturze lepiej nadają się na chłodniejsze miesiące.

Warto również zwrócić uwagę na konstrukcję podszewki. Pełna podszewka może poprawiać układanie się marynarki, ale w wysokich temperaturach wpływa także na odczuwalny komfort.

Przy modelach całorocznych najlepszym rozwiązaniem jest zazwyczaj materiał o średniej gramaturze, który daje możliwość stylizowania zarówno z lekkim topem, jak i cieńszym swetrem.

Marynarka w garderobie podróżnej

Dobry fason może być niezwykle praktyczny podczas wyjazdów. Jedna marynarka pozwala zmienić prosty zestaw dzienny w bardziej elegancką stylizację wieczorną.

Może być noszona do spodni podczas podróży, do sukienki podczas kolacji albo z topem na spacer po mieście. Dzięki temu nie ma potrzeby pakowania kilku różnych okryć o podobnej funkcji.

W garderobie podróżnej szczególnie dobrze sprawdzają się neutralne kolory i fasony, które pasują do wszystkich zabranych dolnych części garderoby.

Jak ocenić jakość marynarki?

W przypadku marynarki szczególnie ważna jest konstrukcja. Należy zwrócić uwagę na linię ramion, sposób wszycia rękawów, układ klap, jakość guzików i wykończenie kieszeni.

Materiał powinien układać się równomiernie, bez przypadkowych naprężeń. Po zapięciu marynarka nie powinna mocno ciągnąć w okolicy guzików.

Równie ważne jest zachowanie formy podczas ruchu. Elegancka marynarka ma wyglądać dobrze nie tylko podczas stania przed lustrem, ale również podczas normalnego użytkowania.

Jak dopasować marynarkę do okrycia wierzchniego?

W chłodniejszych miesiącach marynarka najczęściej znajduje się pod płaszczem lub kurtką. Warto więc uwzględnić to jeszcze przed zakupem.

Okrycie powinno mieć wystarczająco szerokie ramiona i rękawy, aby marynarka nie była zgniatana. Jeżeli często noszone są fasony oversize, większa ilość miejsca będzie szczególnie istotna.

Spójność długości także ma znaczenie. Długi płaszcz zazwyczaj bez problemu zakrywa marynarkę, natomiast przy krótkiej kurtce warto świadomie zdecydować, czy dolna krawędź marynarki ma pozostać widoczna.

Marynarka do pracy i po pracy

Jedną z największych zalet tego elementu garderoby jest łatwość zmiany charakteru stylizacji. W pracy marynarka może być zestawiona z koszulą i eleganckimi spodniami. Po pracy wystarczy zmienić koszulę na prosty top lub bardziej swobodnie wystylizować ten sam zestaw.

Nie trzeba wymieniać wszystkich elementów, aby uzyskać wyraźnie inny efekt.

Taka elastyczność jest szczególnie cenna w garderobie kobiet, które potrzebują ubrań dopasowanych do wielu sytuacji w ciągu jednego dnia.

Czy warto posiadać więcej niż jedną marynarkę?

Jeżeli marynarki są często wykorzystywane, warto pomyśleć o kilku modelach pełniących różne funkcje. Jeden może mieć klasyczny krój i neutralny kolor, drugi krótszą linię, a kolejny bardziej swobodną konstrukcję.

Nie chodzi jednak o mnożenie bardzo podobnych modeli. Każda kolejna marynarka powinna zwiększać liczbę możliwych stylizacji.

Jeśli dwa fasony można wykorzystać dokładnie w taki sam sposób, ich funkcje w garderobie prawdopodobnie się dublują.

Marynarka jako element ponadczasowej garderoby

Dobrze dobrana marynarka nie jest ubraniem przeznaczonym wyłącznie do pracy. Może stać się jednym z najbardziej funkcjonalnych elementów całej szafy, ponieważ łatwo dostosować ją do różnych okazji i sezonów.

Największe możliwości dają fasony o czystej konstrukcji, odpowiednich proporcjach i kolorystyce współgrającej z pozostałą garderobą. Dzięki temu eleganckie marynarki damskie można zestawiać z topami, spodniami, spódnicami, sukienkami i swetrami, tworząc stylizacje zarówno bardziej formalne, jak i codzienne.

To właśnie ta zdolność do zmiany charakteru sprawia, że dobrze wybrana marynarka pozostaje jednym z najważniejszych elementów nowoczesnej kobiecej garderoby.

Wilgoć pojawiająca się w przewodzie kominowym nie zawsze oznacza nieszczelność dachu albo przedostawanie się deszczu przez zakończenie komina. Bardzo często jest skutkiem naturalnego zjawiska kondensacji, czyli skraplania pary wodnej zawartej w spalinach. Problem zaczyna się wtedy, gdy instalacja nie jest przygotowana do pracy w warunkach wilgotnych, a powstające skropliny nie mogą zostać bezpiecznie odprowadzone.

Kondensat może oddziaływać na przewód, połączenia, zaprawę oraz materiały znajdujące się w sąsiedztwie komina. W starszych budynkach często prowadzi do powstawania ciemnych plam, wykwitów i charakterystycznego zapachu. W nowoczesnych instalacjach największe znaczenie ma natomiast odpowiednia szczelność, odporność materiałowa oraz kontrolowane odprowadzenie cieczy.

Prawidłowo dobrany komin systemowy powinien odpowiadać rzeczywistym warunkom pracy urządzenia grzewczego. Nie wystarczy dopasować jego średnicę. Trzeba również uwzględnić temperaturę spalin, sposób użytkowania urządzenia, długość przewodu, miejsce montażu i możliwość występowania kondensacji.

Dlaczego w spalinach znajduje się para wodna?

Para wodna jest jednym z produktów powstających podczas spalania wielu rodzajów paliwa. Jej ilość zależy między innymi od rodzaju paliwa, zawartości wilgoci oraz przebiegu procesu spalania. Dopóki spaliny utrzymują odpowiednią temperaturę, para pozostaje w stanie gazowym i przemieszcza się razem z nimi w kierunku wylotu.

Kondensacja rozpoczyna się wtedy, gdy temperatura spalin lub powierzchni przewodu obniża się na tyle, że para wodna zaczyna zmieniać stan skupienia. Na wewnętrznych ścianach pojawiają się krople, które mogą spływać w dół instalacji.

Zjawisko to jest szczególnie intensywne podczas rozruchu zimnego urządzenia. Przewód nie zdążył się jeszcze nagrzać, dlatego pierwsza porcja spalin szybko oddaje ciepło do jego ścian. Jeżeli komin znajduje się na zewnątrz budynku albo przebiega przez nieogrzewane poddasze, proces wychładzania może być jeszcze szybszy.

Znaczenie ma także sposób użytkowania ogrzewania. Urządzenie pracujące przez długi czas w stabilnych warunkach może utrzymywać przewód w odpowiedniej temperaturze. Częste uruchamianie i wygaszanie sprawia natomiast, że komin wielokrotnie przechodzi przez fazę rozgrzewania i chłodzenia. W takich warunkach możliwość powstawania skroplin rośnie.

Jak wilgoć oddziałuje na tradycyjny komin murowany?

Stare kominy murowane były często projektowane do współpracy z urządzeniami wytwarzającymi spaliny o wysokiej temperaturze. Ciepłe gazy ogrzewały masywny przewód, a część wilgoci odparowywała, zanim zdążyła wniknąć w strukturę materiału.

Po wymianie urządzenia grzewczego warunki mogą się całkowicie zmienić. Nowoczesne źródło ciepła może pracować efektywniej i odprowadzać spaliny o niższej temperaturze. Dla użytkownika oznacza to lepsze wykorzystanie energii, ale dla starego komina może oznaczać częstsze występowanie kondensacji.

Porowate materiały chłoną wilgoć. Jeżeli razem ze skroplinami w strukturę muru przedostają się składniki produktów spalania, mogą powstawać związki oddziałujące na zaprawę i cegłę. Objawem problemu bywają przebarwienia, odpadający tynk, wykwity oraz zawilgocenie ścian przylegających do trzonu kominowego.

Samo osuszenie powierzchni nie usuwa przyczyny. Jeżeli przewód nadal pracuje w nieodpowiednich warunkach, wilgoć będzie powracać. Konieczne jest sprawdzenie, czy istniejąca konstrukcja nadaje się do współpracy z nowym urządzeniem i czy można ją zabezpieczyć od wewnątrz.

Kiedy potrzebna jest modernizacja starego przewodu?

Modernizację należy rozważyć przede wszystkim po zmianie kotła, pieca albo kominka. Nowe urządzenie może posiadać inne wymagania dotyczące średnicy, szczelności, temperatury oraz sposobu odprowadzania spalin.

Przed rozpoczęciem prac trzeba ocenić drożność kanału, jego przebieg i stan techniczny. Należy zwrócić uwagę na pęknięcia, ślady wilgoci, ubytki materiału oraz miejsca, w których spaliny mogły przedostawać się poza przewód. Ważna jest także geometria kanału, ponieważ przesunięcia i przewężenia mogą utrudnić montaż nowego przewodu wewnętrznego.

W wielu przypadkach właściwym rozwiązaniem jest Wkład kominowy. Pozwala on oddzielić spaliny i skropliny od istniejącej konstrukcji murowanej oraz stworzyć szczelną drogę przepływu dopasowaną do urządzenia.

Rodzaj wkładu powinien odpowiadać warunkom pracy. Innych właściwości wymaga przewód przeznaczony do suchych spalin o wysokiej temperaturze, a innych instalacja pracująca w środowisku wilgotnym. Nie należy wybierać rozwiązania wyłącznie na podstawie wymiaru kanału.

Modernizacja powinna uwzględniać również dolną część komina. Powstające skropliny muszą mieć możliwość kontrolowanego odpływu. Jeżeli ciecz pozostaje w przypadkowym miejscu, może gromadzić się w wyczystce, przenikać do muru albo powodować przyspieszone zużycie elementów.

Jak izolacja ogranicza powstawanie kondensatu?

Izolacja nie usuwa pary wodnej ze spalin, ale pomaga ograniczyć ich wychładzanie. Im dłużej przewód utrzymuje temperaturę, tym mniejsze jest ryzyko intensywnego skraplania się wilgoci na jego powierzchni wewnętrznej.

Ma to szczególne znaczenie w kominach prowadzonych na elewacji. Zewnętrzna instalacja jest przez cały rok narażona na zmiany pogody, niską temperaturę i wiatr. Przewód pozbawiony odpowiedniej ochrony termicznej szybko oddaje ciepło do otoczenia.

Dobrze zaprojektowany System kominowy przeznaczony do montażu zewnętrznego składa się z przewodu wewnętrznego, izolacji oraz płaszcza chroniącego całość przed warunkami atmosferycznymi. Każda z tych warstw pełni inną funkcję i nie powinna być zastępowana przypadkowymi materiałami.

Ciągłość izolacji jest równie ważna jak jej obecność. Trójniki, połączenia, przejścia przez ścianę i zakończenie przewodu nie mogą tworzyć miejsc, w których spaliny będą gwałtownie tracić temperaturę.

W budynku nowym należy również zwrócić uwagę na przejścia przez nieogrzewane przestrzenie. Nawet komin znajdujący się wewnątrz bryły może ulegać wychłodzeniu, jeżeli część jego długości przebiega przez zimne poddasze lub strefę techniczną.

Jak prawidłowo odprowadzać skropliny?

Jeżeli instalacja może pracować w warunkach wilgotnych, powinna posiadać rozwiązanie umożliwiające zebranie i odprowadzenie kondensatu. Skropliny nie mogą wypływać przez przypadkowe połączenia ani gromadzić się bez kontroli w dolnej części przewodu.

Element odprowadzający ciecz powinien znajdować się w miejscu dostępnym do kontroli. Zabudowanie go na stałe uniemożliwia sprawdzenie drożności oraz wykrycie ewentualnego przecieku. Dostęp serwisowy trzeba więc zaplanować już na etapie projektu instalacji.

Przebieg odpływu powinien ograniczać możliwość cofania cieczy i jej zamarzania. Szczególnej uwagi wymagają odcinki prowadzone w strefach nieogrzewanych. Kondensat pozostający w przewodzie może podczas mrozu zwiększać objętość i oddziaływać na elementy instalacji.

Nie należy odprowadzać skroplin w dowolne miejsce bez oceny ich właściwości i wymagań dotyczących konkretnego urządzenia. Sposób zagospodarowania kondensatu powinien wynikać z dokumentacji technicznej oraz rozwiązania zastosowanego w budynku.

Ważna jest także możliwość czyszczenia dolnej części komina. Osady przemieszczające się razem z cieczą mogą z czasem ograniczać drożność odpływu. Regularna kontrola pozwala wykryć problem, zanim wilgoć zacznie przedostawać się poza system.

Czy zwiększenie wysokości komina zmniejsza problem wilgoci?

Większa wysokość może w określonych warunkach poprawić ciąg, ale jednocześnie wydłuża drogę, którą muszą pokonać spaliny. Jeżeli dodatkowy odcinek jest słabo izolowany, może zwiększyć powierzchnię wychładzania i nasilić kondensację.

Z tego powodu przedłużenie komina powinno być dobierane jako część całego układu. Należy sprawdzić, czy problem rzeczywiście wynika z niewystarczającej wysokości, czy może z niedrożności, nieprawidłowej średnicy, braku izolacji albo niewłaściwego dopływu powietrza do spalania.

Jeżeli zakończenie przewodu znajduje się w strefie zawirowań, zwiększenie wysokości może poprawić warunki przepływu. Dodatkowy fragment musi jednak zachować właściwości termiczne pozostałej części komina. Zastosowanie nieizolowanej rury na końcu prawidłowo wykonanej instalacji może stworzyć miejsce intensywnego wychładzania.

Trzeba też uwzględnić obciążenie wiatrem. Wyższy przewód wymaga odpowiedniej stabilizacji, szczególnie gdy znaczna część znajduje się ponad ostatnim mocowaniem. Odkształcenia i ruchy mogą uszkadzać połączenia, a powstałe nieszczelności dodatkowo pogorszą warunki pracy.

Sama wysokość nie jest więc sposobem na usunięcie kondensatu. Skuteczność instalacji zależy od współdziałania temperatury, średnicy, izolacji, szczelności i sposobu eksploatacji urządzenia.

Jak sposób palenia wpływa na wilgoć w kominie?

Nawet prawidłowo zaprojektowany przewód może pracować w niekorzystnych warunkach, jeżeli urządzenie jest użytkowane niezgodnie z jego przeznaczeniem. Szczególne znaczenie ma jakość paliwa oraz sposób prowadzenia spalania.

Wilgotne drewno wymaga zużycia części energii na odparowanie zawartej w nim wody. Spaliny mogą zawierać więcej pary, a proces spalania przebiegać mniej stabilnie. Jednocześnie niższa temperatura zwiększa możliwość kondensacji i odkładania osadów.

Problemem może być także długotrwała praca urządzenia z ograniczonym dopływem powietrza, jeżeli nie została ona przewidziana przez producenta. Niepełne spalanie prowadzi do powstawania większej ilości osadów, które łącząc się z wilgocią, tworzą trudne do usunięcia zanieczyszczenia.

Częste rozpalanie niewielkiej ilości paliwa również może utrudniać nagrzanie komina. Przewód pozostaje chłodny, a spaliny wielokrotnie przechodzą przez strefę intensywnego skraplania.

W przypadku urządzeń automatycznych należy zwrócić uwagę na ich cykle pracy. Jeżeli źródło ciepła często się uruchamia i wyłącza, instalacja kominowa może regularnie się schładzać. Rozwiązaniem nie jest samodzielna zmiana ustawień, lecz sprawdzenie całego układu i dopasowanie parametrów do warunków budynku.

Jak rozpoznać, że komin ma problem z kondensatem?

Jednym z najbardziej widocznych objawów są wilgotne plamy na powierzchni trzonu lub ścianach znajdujących się w jego sąsiedztwie. Mogą pojawiać się okresowo, szczególnie po rozpoczęciu sezonu grzewczego albo podczas długotrwałej pracy urządzenia.

Kolejnym sygnałem są przebarwienia i wykwity na tynku. Jeżeli wilgoć przenosi związki powstające podczas spalania, plamy mogą mieć intensywny kolor i charakterystyczny zapach. Zwykłe pomalowanie ściany nie usuwa wtedy przyczyny.

W instalacji stalowej problem może objawiać się wyciekiem w pobliżu połączeń, zawilgoceniem wyczystki albo gromadzeniem cieczy w dolnej części systemu. Należy sprawdzić, czy element odprowadzający skropliny jest drożny oraz czy wszystkie połączenia zostały wykonane we właściwym kierunku.

Niepokojące są również ślady korozji, deformacje uszczelnień i zmiana wyglądu powierzchni wewnętrznej przewodu. Objawy te mogą wskazywać na zastosowanie materiału niedostosowanego do warunków pracy.

Każda nagła zmiana powinna zostać przeanalizowana. Jeżeli problem pojawił się po wymianie urządzenia, przebudowie dachu albo zmianie sposobu palenia, prawdopodobnie zmieniły się warunki panujące w przewodzie.

Jakich błędów należy unikać przy zabezpieczaniu komina przed wilgocią?

Pierwszym błędem jest uznanie, że każda wilgoć pochodzi z opadów. Uszczelnienie obróbki dachowej nie pomoże, jeżeli ciecz powstaje wewnątrz przewodu na skutek kondensacji.

Drugim problemem jest dobór materiału bez uwzględnienia środowiska pracy. Przewód odporny na wysoką temperaturę nie zawsze jest jednocześnie przeznaczony do długotrwałej pracy w warunkach wilgotnych.

Błędem jest również stosowanie nadmiernie dużej średnicy. Większy przekrój może powodować wolniejszy przepływ i intensywniejsze wychładzanie spalin. Wymiar powinien wynikać z parametrów urządzenia i obliczeń całego układu.

Nieprawidłowe jest zasłanianie elementów rewizyjnych. Odpływ skroplin, wyczystka i połączenia powinny pozostać dostępne do kontroli. Brak dostępu utrudnia wykrycie nieszczelności i usunięcie osadów.

Częstym błędem jest także łączenie komponentów z różnych systemów. Elementy mogą wyglądać podobnie, ale różnić się wymiarami, sposobem uszczelnienia i odpornością materiałową. Komin powinien tworzyć spójną konstrukcję o określonych parametrach.

Jak zaprojektować instalację odporną na kondensat?

Pierwszym krokiem jest określenie rodzaju urządzenia, paliwa i przewidywanego sposobu pracy. Na tej podstawie można ustalić temperaturę spalin, możliwość występowania wilgoci oraz wymagania dotyczące szczelności.

Następnie należy dobrać materiał przewodu. Powinien być odporny na warunki, które rzeczywiście wystąpią podczas eksploatacji, a nie tylko na maksymalną temperaturę deklarowaną dla urządzenia.

Kolejnym elementem jest geometria. Przewód powinien być możliwie prosty, dopasowany średnicą i pozbawiony niepotrzebnych zmian kierunku. Każde kolano zwiększa opory oraz tworzy miejsce, w którym mogą gromadzić się osady.

Trzeba również zaplanować izolację, szczególnie w odcinkach przebiegających przez nieogrzewane przestrzenie lub na zewnątrz budynku. Ciągłość ochrony termicznej ogranicza gwałtowne wychładzanie spalin.

Ostatnim etapem jest wykonanie kontrolowanego odpływu kondensatu i zapewnienie dostępu do wszystkich elementów wymagających obsługi. Instalacja powinna umożliwiać czyszczenie, kontrolę połączeń i sprawdzenie drożności odpływu bez demontażu stałej zabudowy.

Skropliny nie muszą oznaczać awarii, jeżeli system został zaprojektowany do pracy w warunkach wilgotnych. Problem pojawia się wtedy, gdy komin nie jest odporny na kondensat lub nie posiada sposobu jego bezpiecznego odprowadzania. Właściwy dobór przewodu, izolacji i elementów rewizyjnych pozwala chronić instalację oraz konstrukcję budynku przed długotrwałym działaniem wilgoci.

W wielu domach router działa w ustawieniach domyślnych, bez dodatkowej konfiguracji zarządzania ruchem. Jednym z kluczowych mechanizmów, który często pozostaje niewykorzystany, jest QoS, czyli Quality of Service. To funkcja pozwalająca priorytetyzować ruch w sieci. Pojawia się więc pytanie, czy brak QoS może powodować spadki jakości internetu i nierównomierne działanie usług.

W praktyce wpływ tej funkcji jest bardzo istotny.

Czym jest QoS i jak działa

QoS pozwala routerowi decydować, które urządzenia lub usługi mają pierwszeństwo w dostępie do przepustowości. Nawet przy najlepszy internet światłowodowy brak tej funkcji może prowadzić do sytuacji, w której mniej istotne procesy obciążają łącze kosztem ważniejszych działań.

Router bez QoS traktuje cały ruch jednakowo.

Brak priorytetów w sieci

Bez QoS wszystkie urządzenia konkurują o zasoby na tych samych zasadach. Analizując porównanie ofert internetu światłowodowego, warto pamiętać, że przepustowość jest współdzielona.

W efekcie pobieranie dużych plików może spowalniać streaming lub pracę zdalną.

Lokalizacja i infrastruktura

Jakość internetu zależy również od dostępnej technologii. Aby sprawdzić możliwości techniczne, warto skorzystać z porównywarki internetu światłowodowego.

Jednak nawet najlepsza infrastruktura wymaga odpowiedniego zarządzania ruchem w domu.

Czy niższy pakiet zwiększa znaczenie QoS

W przypadku mniejszych pakietów QoS ma jeszcze większe znaczenie. Jednak dobrze dobrany najtańszy internet światłowodowy może działać stabilnie, jeśli ruch jest odpowiednio priorytetyzowany.

Bez QoS spadki wydajności są bardziej odczuwalne.

Internet mobilny a zarządzanie ruchem

W technologii mobilnej dostępna przepustowość jest bardziej ograniczona. Najtańszy internet mobilny bez limitu dzieli swoje zasoby pomiędzy wszystkie aktywne połączenia.

QoS może pomóc w utrzymaniu stabilności najważniejszych usług.

Streaming i wymagania przepustowości

Oglądanie wideo w wysokiej jakości wymaga stabilnego transferu danych. Najlepsza płatna telewizja intrnetowa online może działać mniej płynnie, jeśli inne urządzenia zajmują łącze.

QoS pozwala nadać priorytet takim usługom.

Liczba urządzeń i rosnące obciążenie

Każde urządzenie podłączone do sieci zwiększa obciążenie routera. Ranking abonamentów telefonicznych komórkowych pokazuje rosnącą liczbę aktywnych połączeń.

Podobnie ranking abonamentów komórkowych wskazuje na zwiększające się wykorzystanie danych.

QoS pomaga zarządzać tym ruchem w bardziej efektywny sposób.

Pakiety usług i współdzielenie łącza

W domach korzystających z pakietów obejmujących kilka usług jedno łącze obsługuje wiele typów transmisji. Telewizja i internet najlepsza oferta wymaga stabilnej pracy sieci.

Bez QoS trudno zapewnić równomierną jakość wszystkich usług.

Jak skonfigurować QoS w routerze

Włączenie i odpowiednia konfiguracja QoS pozwala przypisać priorytety dla wybranych urządzeń lub aplikacji. W analizie dostępnych opcji pomocna jest Panwybierak porównywarka ofert internetu, jednak równie ważne jest dostosowanie ustawień routera do własnych potrzeb.

Internet może zwalniać przez brak QoS, ponieważ wszystkie procesy konkurują o zasoby bez kontroli. Wdrożenie tej funkcji pozwala lepiej zarządzać ruchem i znacząco poprawić komfort korzystania z sieci w domu.

Rozwój technologii sprawił, że światłowód stał się synonimem nowoczesnego internetu. W reklamach przedstawiany jest jako rozwiązanie bezkonkurencyjne, stabilne i najszybsze dostępne na rynku. W efekcie wiele osób zakłada, że w 2026 roku jedyną rozsądną opcją jest właśnie światłowód. W praktyce sytuacja jest bardziej złożona, ponieważ wybór technologii powinien być dopasowany do lokalizacji, stylu życia i rzeczywistych potrzeb użytkownika.

Światłowód jest dziś standardem w wielu miastach, ale nie zawsze jest jedynym sensownym rozwiązaniem.

Stabilność i przepustowość światłowodu

Nie ulega wątpliwości, że najlepszy internet światłowodowy oferuje bardzo wysoką stabilność i odporność na zakłócenia. Technologia światłowodowa zapewnia niskie opóźnienia oraz równomierną jakość transmisji danych, co jest istotne zarówno w pracy zdalnej, jak i w rozrywce online.

W nowoczesnej infrastrukturze światłowód potrafi obsługiwać wiele urządzeń jednocześnie bez zauważalnych spadków jakości.

Czy każdy potrzebuje maksymalnej prędkości

Choć parametry światłowodu robią wrażenie, nie każdy użytkownik realnie wykorzystuje ich potencjał. W wielu gospodarstwach domowych intensywność korzystania z internetu nie wymaga najwyższych dostępnych prędkości.

Analizując porównanie ofert internetu światłowodowego, można zauważyć, że różnice pomiędzy poszczególnymi pakietami często przekraczają realne potrzeby użytkowników.

Lokalizacja jako czynnik decydujący

Nie każda lokalizacja ma dostęp do bezpośredniego światłowodu doprowadzonego do budynku. W mniejszych miejscowościach lub na obrzeżach miast dostępność bywa ograniczona.

Dlatego pierwszym krokiem przed podjęciem decyzji powinna być weryfikacja infrastruktury za pomocą porównywarki internetu światłowodowego, która pokazuje realne możliwości techniczne pod konkretnym adresem.

Światłowód a koszt efektywności

Wysoka jakość nie zawsze musi oznaczać najwyższy pakiet. W wielu przypadkach dobrze dobrany najtańszy internet światłowodowy oferuje stabilność i komfort użytkowania w pełni wystarczające dla typowego gospodarstwa domowego.

Kluczowe jest dopasowanie parametrów do stylu korzystania z sieci, a nie wybór maksymalnej opcji dostępnej w ofercie.

Internet mobilny jako alternatywa

Rozwój sieci 5G sprawił, że internet mobilny stał się realną alternatywą dla łączy kablowych. Najtańszy internet mobilny bez limitu w dobrej lokalizacji potrafi oferować bardzo wysokie prędkości i zadowalającą stabilność.

W niektórych miejscach mobilne rozwiązania mogą być jedyną dostępną opcją lub nawet korzystniejszą pod względem elastyczności.

Streaming i praca zdalna

Jednym z najczęstszych argumentów za światłowodem jest streaming w wysokiej jakości oraz praca zdalna wymagająca stabilnych połączeń wideo. Najlepsza płatna telewizja intrnetowa online wymaga równomiernego transferu danych, jednak w wielu przypadkach nie potrzebuje maksymalnych prędkości oferowanych przez najwyższe pakiety.

Podobnie wideokonferencje czy praca w chmurze nie zawsze wymagają ekstremalnych parametrów.

Ruch generowany przez urządzenia mobilne

Współczesne gospodarstwa domowe korzystają z wielu urządzeń jednocześnie. Analiza rankingu abonamentów telefonicznych komórkowych pokazuje, jak intensywnie rośnie zużycie danych w codziennym życiu.

Również ranking abonamentów komórkowych uświadamia skalę ruchu generowanego przez smartfony i tablety, które dodatkowo obciążają domową sieć Wi-Fi.

Pakiety usług i wspólne łącze

Wielu użytkowników decyduje się na pakiety łączące kilka usług w jednym abonamencie. Telewizja i internet najlepsza oferta oznacza, że jedno łącze obsługuje zarówno internet, jak i transmisję telewizyjną.

W nowoczesnej infrastrukturze światłowodowej takie połączenie działa stabilnie, jednak w niektórych lokalizacjach alternatywne technologie również radzą sobie z tym zadaniem.

Jak podjąć racjonalną decyzję

Wybór technologii powinien wynikać z analizy potrzeb i możliwości technicznych. Nie zawsze najwyższe parametry są konieczne, a w niektórych przypadkach alternatywne rozwiązania mogą być w pełni wystarczające.

Przy podejmowaniu decyzji pomocna jest Panwybierak porównywarka ofert internetu, która pozwala zestawić dostępne technologie z rzeczywistymi warunkami lokalnymi.

Światłowód jest obecnie jednym z najbardziej stabilnych i przyszłościowych rozwiązań, ale nie w każdej sytuacji jest jedyną rozsądną opcją. Kluczowe znaczenie ma dopasowanie technologii do realnych potrzeb i infrastruktury dostępnej w danej lokalizacji.

Wycena OC i AC w jednym miejscu to dziś rozwiązanie, które stało się standardem dla kierowców oczekujących wygody, szybkości i pełnej kontroli nad procesem. Jeszcze do niedawna konieczne było osobne analizowanie ochrony obowiązkowej i dobrowolnej, często w różnych punktach, u różnych pośredników i w różnych momentach. Dziś oba te elementy można przeanalizować równolegle, w jednym systemie, w spójny i logiczny sposób. To zmienia sposób podejmowania decyzji oraz pozwala lepiej zrozumieć realne zależności pomiędzy profilem kierowcy a zakresem ochrony.

W praktyce takie rozwiązanie opiera się na wielowymiarowej analizie danych, która nie tylko zestawia OC i AC obok siebie, ale interpretuje je jako dwa uzupełniające się obszary odpowiedzialności i zabezpieczenia. Dzięki temu kierowca nie patrzy na ochronę fragmentarycznie, lecz jako na całość.

Dlaczego wycena łączona stała się standardem

Rozwój technologii analitycznych sprawił, że możliwe stało się jednoczesne przetwarzanie wielu grup danych. Zamiast analizować osobno odpowiedzialność wobec innych uczestników ruchu oraz ryzyko dotyczące własnego pojazdu, system potrafi połączyć te obszary w jeden spójny model.

Dla kierowcy oznacza to większą przejrzystość i możliwość porównania zależności pomiędzy różnymi elementami ochrony. Wycena OC i AC w jednym miejscu upraszcza cały proces decyzyjny i eliminuje niespójności interpretacyjne.

Jak wygląda mechanizm wspólnej analizy

Wspólna analiza OC i AC opiera się na jednym profilu użytkownika pojazdu. System nie tworzy dwóch niezależnych modeli, lecz wykorzystuje ten sam zestaw danych wejściowych do interpretacji obu obszarów ochrony. Profil kierowcy, środowisko drogowe, styl jazdy oraz sposób użytkowania pojazdu są punktami wspólnymi dla obu analiz.

Różnica polega na tym, że OC odnosi się do odpowiedzialności wobec innych, natomiast AC do zabezpieczenia własnego pojazdu. W praktyce oznacza to, że te same zachowania mogą wpływać na oba elementy w odmienny sposób, ale są interpretowane w tym samym kontekście.

Profil kierowcy jako fundament wyceny łączonej

Najważniejszym elementem wspólnej wyceny jest profil kierowcy. To on stanowi punkt odniesienia zarówno dla OC, jak i AC. Profil ten nie jest prostą sumą kilku danych, lecz dynamicznym obrazem zachowań utrwalonych w czasie.

Styl jazdy, przewidywalność reakcji, powtarzalność tras oraz sposób poruszania się w różnych warunkach drogowych tworzą spójny wzorzec, który następnie podlega interpretacji w obu obszarach ochrony. Im bardziej stabilny profil, tym bardziej przewidywalne są wyniki wyceny.

Styl jazdy a wspólna interpretacja ryzyka

Styl jazdy wpływa zarówno na odpowiedzialność wobec innych, jak i na ryzyko związane z własnym pojazdem. Dynamiczna jazda zwiększa prawdopodobieństwo zdarzeń drogowych w obu tych obszarach, natomiast spokojny i przewidywalny styl sprzyja stabilizacji.

W praktyce oznacza to, że system ocenia te same zachowania w dwóch różnych perspektywach, ale zawsze w ramach jednego, spójnego modelu.

Środowisko drogowe jako wspólny mianownik

Środowisko, w którym użytkowany jest pojazd, oddziałuje jednocześnie na ryzyko OC i AC. Intensywny ruch, częste skrzyżowania, korki oraz wysoka zmienność sytuacji drogowych zwiększają prawdopodobieństwo zdarzeń wpływających na oba typy ochrony.

Z kolei przewidywalne trasy, mniejsze natężenie ruchu i powtarzalne warunki sprzyjają stabilniejszym wynikom wyceny w obu obszarach.

Wycena w jednym miejscu jako narzędzie analityczne

Połączenie wyceny OC i AC w jednym miejscu pozwala kierowcy lepiej zrozumieć, jak konkretne zachowania przekładają się na różne aspekty ochrony. Zamiast analizować dwa niezależne wyniki, użytkownik widzi pełny obraz ryzyka w jednym zestawieniu.

Takie podejście sprzyja bardziej świadomym decyzjom i eliminuje sprzeczne interpretacje, które mogą pojawić się przy oddzielnych analizach.

Rola narzędzi do wyceny łączonej

Aby taka analiza mogła być wykonywana w sposób szybki i spójny, niezbędne są odpowiednie narzędzia. Jednym z nich jest Kalkulator OC AC Beesafe, który umożliwia jednoczesne przetwarzanie danych dotyczących obu obszarów ochrony.

Dzięki temu kierowca może w jednym miejscu zobaczyć, jak jego profil wpływa zarówno na odpowiedzialność komunikacyjną, jak i na zabezpieczenie własnego pojazdu.

Odpowiedzialność komunikacyjna jako punkt odniesienia

OC pozostaje fundamentem całego systemu ochrony, ponieważ dotyczy odpowiedzialności wobec innych uczestników ruchu. Zasady tej odpowiedzialności zostały szeroko omówione w materiale Ubezpieczenie samochodu Beesafe. To właśnie potencjalne skutki zdarzeń wobec osób trzecich stanowią bazę do interpretacji zachowań kierowcy.

Wspólna wycena sprawia, że odpowiedzialność komunikacyjna nie jest analizowana w oderwaniu od stylu jazdy i środowiska użytkowania pojazdu.

AC jako uzupełnienie odpowiedzialności

AC nie zastępuje OC, lecz je uzupełnia. O ile OC dotyczy skutków zdarzeń wobec innych, o tyle AC odnosi się do zabezpieczenia własnego pojazdu. W praktyce oznacza to, że te same zachowania mogą mieć różny wymiar konsekwencji w obu obszarach.

Wspólna wycena pozwala zobaczyć te różnice w jednym zestawieniu, co jest szczególnie istotne przy długofalowym planowaniu ochrony.

Czy niska składka oznacza gorszą ochronę

Zakres odpowiedzialności komunikacyjnej pozostaje niezmienny niezależnie od wyniku wyceny. Niska składka nie oznacza ograniczenia odpowiedzialności wobec innych uczestników ruchu. Dotyczy to również rozwiązań określanych jako Najtańsze ubezpieczenie oc Beesafe, gdzie niski poziom wynika z niskiego przypisanego ryzyka, a nie z ograniczeń ochronnych.

To istotne rozróżnienie, które często bywa błędnie interpretowane przez kierowców.

Wspólna wycena a aktualność danych

Jednym z kluczowych warunków poprawnej wyceny OC i AC w jednym miejscu jest aktualność danych. Każda zmiana dotycząca sposobu użytkowania pojazdu, środowiska jazdy, trybu pracy czy miejsca parkowania powinna być odzwierciedlona w profilu kierowcy.

Nieaktualne dane prowadzą do rozbieżności między rzeczywistym ryzykiem a wynikiem analizy.

Styl życia a wspólna interpretacja profilu

Tryb życia kierowcy wpływa jednocześnie na oba obszary ochrony. Zmiana pracy, nowe godziny dojazdów, inne trasy czy inny sposób korzystania z pojazdu automatycznie modyfikują profil ryzyka.

Wspólna wycena pozwala zobaczyć, jak te zmiany oddziałują równolegle na OC i AC.

Przewidywalność jako klucz do stabilności

Przewidywalny styl jazdy i powtarzalny schemat użytkowania pojazdu sprzyjają stabilnym wynikom wyceny w obu obszarach. Im mniejsza zmienność zachowań, tym bardziej spójna interpretacja ryzyka.

Chaotyczne użytkowanie pojazdu, nieregularne trasy i impulsywny styl jazdy zwiększają zmienność profilu, co wpływa na wahania wyników.

Historia zdarzeń w ujęciu łączonym

Historia zdarzeń drogowych ma znaczenie zarówno dla OC, jak i dla AC, ale jej interpretacja jest różna w obu przypadkach. W ujęciu łączonym system potrafi rozróżnić wpływ zdarzeń na odpowiedzialność wobec innych oraz na ryzyko dotyczące własnego pojazdu.

Powtarzalność zdarzeń w krótkim czasie zwiększa znaczenie tej historii w obu obszarach.

Parametry pojazdu a wspólna analiza

Charakterystyka techniczna pojazdu wpływa przede wszystkim na ryzyko AC, ale pośrednio oddziałuje również na OC poprzez skalę potencjalnych skutków zdarzeń. Wspólna wycena interpretuje te zależności w jednym modelu, a nie w oderwanych analizach.

Dzięki temu kierowca widzi pełen obraz wpływu pojazdu na poziom ochrony.

Miejsce parkowania i jego podwójne znaczenie

Stałość miejsca parkowania sprzyja przewidywalności zarówno w kontekście OC, jak i AC. Częste zmiany lokalizacji zwiększają niepewność profilu i wpływają na oba obszary ochrony.

Choć czynnik ten bywa bagatelizowany, w praktyce ma on realne znaczenie dla wspólnej analizy.

Wiek i doświadczenie w ujęciu wspólnym

Wiek kierowcy nie jest bezpośrednim wyznacznikiem kosztów, ale koreluje z doświadczeniem i schematami zachowań. Wspólna wycena nie opiera się jednak na samej metryce, lecz na rzeczywistych zachowaniach utrwalonych w czasie.

Doświadczenie drogowe odzwierciedla się w stabilności profilu zarówno dla OC, jak i AC.

Emocje za kierownicą a wycena łączona

Stres i impulsywność wpływają na sposób prowadzenia pojazdu, co z kolei oddziałuje na oba obszary ochrony. Spokojne podejście za kierownicą sprzyja stabilnej ocenie ryzyka zarówno w kontekście odpowiedzialności wobec innych, jak i zabezpieczenia własnego auta.

Wspólna wycena jako narzędzie planowania

Możliwość jednoczesnej analizy OC i AC pozwala traktować ochronę nie jako jednorazowy obowiązek, lecz jako element długofalowego planowania. Kierowca może obserwować zmiany profilu w czasie i dostosowywać swoje zachowania, aby utrzymać stabilność.

Najczęstsze błędy przy analizie łączonej

Do najczęściej popełnianych błędów należy brak aktualizacji danych, błędna interpretacja odpowiedzialności komunikacyjnej, traktowanie wyniku jako wartości stałej oraz ignorowanie wpływu środowiska jazdy.

Każdy z tych błędów zaburza spójność wspólnej wyceny.

Przewaga informacyjna wynikająca z jednego miejsca

Wycena OC i AC w jednym miejscu daje kierowcy przewagę informacyjną. Zamiast porównywać dwa niezależne obrazy ryzyka, widzi jeden, kompleksowy profil.

To sprzyja świadomemu podejmowaniu decyzji i lepszemu zrozumieniu mechanizmów wyceny.

Stabilność jako główny cel wspólnej analizy

Celem wspólnej wyceny nie jest jednorazowy wybór, lecz długofalowa stabilność. Kierowca, który utrzymuje przewidywalny styl jazdy i stabilne warunki użytkowania pojazdu, może liczyć na spójność wyników w czasie.

OC i AC jako dwa uzupełniające się filary

OC odpowiada za relacje z otoczeniem drogowym, AC za zabezpieczenie własnego pojazdu. Wspólna wycena pokazuje, że oba te obszary są ze sobą ściśle powiązane przez profil kierowcy.

Nie są to dwa niezależne światy, lecz dwie perspektywy patrzenia na to samo ryzyko.

Dlaczego wspólna wycena zmienia sposób myślenia

Kierowca przestaje postrzegać ochronę jako zbiór oddzielnych produktów. Zaczyna widzieć ją jako jeden system powiązany z jego zachowaniami, stylem życia i sposobem użytkowania pojazdu.

To radykalnie zmienia sposób podejmowania decyzji dotyczących ochrony.

Wycena w jednym miejscu jako element świadomej mobilności

Świadoma mobilność to nie tylko sposób poruszania się po drogach, ale również umiejętność zarządzania konsekwencjami tej mobilności. Wycena OC i AC w jednym miejscu idealnie wpisuje się w ten model nowoczesnego użytkownika dróg.

Pełna kontrola nad procesem

Brak pośredników, pełna transparentność danych i możliwość wielokrotnej analizy sprawiają, że kierowca zachowuje pełną kontrolę nad procesem wyceny.

Nie musi polegać na interpretacji osób trzecich i może samodzielnie obserwować zależności.

Wspólna wycena jako odzwierciedlenie stylu jazdy

Każdy manewr, każda decyzja i każda trasa mają swoje odzwierciedlenie w profilu ryzyka. Wspólna wycena OC i AC pozwala zobaczyć to w jednym obrazie, bez fragmentaryzacji.

Dlaczego jedno miejsce ma znaczenie

Jedno miejsce wyceny to spójność, porządek i bezpieczeństwo decyzyjne. Kierowca nie musi analizować rozproszonych danych, lecz otrzymuje jeden, logiczny obraz swojego profilu.

To upraszcza proces i zwiększa jego wiarygodność.

Wycena jako proces, nie jednorazowe działanie

Wycena OC i AC nie jest jednorazowym wydarzeniem, lecz procesem dynamicznym. Zmiany w stylu jazdy, środowisku i trybie życia znajdują swoje odzwierciedlenie w kolejnych analizach.

Świadomy kierowca wykorzystuje tę dynamikę do utrzymywania stabilnego profilu.

Jak w praktyce działa wycena łączona

W praktyce cały proces polega na wprowadzeniu danych do jednego systemu, który równolegle analizuje odpowiedzialność komunikacyjną oraz zabezpieczenie pojazdu. Wyniki prezentowane są w jednym zestawieniu, co pozwala na pełną interpretację relacji pomiędzy OC i AC.

Dlaczego to rozwiązanie zostanie z nami na stałe

Łączona wycena OC i AC odpowiada na realne potrzeby kierowców: szybkość, przejrzystość i pełna kontrola nad informacją. To naturalny kierunek rozwoju systemów ochrony komunikacyjnej.

Wycena w jednym miejscu jako nowoczesny standard

To, co jeszcze kilka lat temu było nowością, dziś staje się standardem. Jedno miejsce, jedna analiza, jeden profil i pełen obraz ochrony.

Tak właśnie wygląda współczesna wycena OC i AC w praktyce.

Aranżacja łazienki industrialnej potrafi zachwycić surowością, prostotą i charakterystycznym połączeniem metalu, betonu, szkła i drewna. Styl ten wymaga jednak precyzji. Brak dbałości o detale może sprawić, że wnętrze stanie się chłodne, chaotyczne lub mało funkcjonalne. Wprowadzenie kluczowych zasad pozwala uniknąć typowych potknięć i stworzyć przestrzeń spójną, estetyczną oraz praktyczną.

Jednym z najczęściej popełnianych błędów jest budowanie aranżacji od przypadkowych wyborów. Styl industrialny nie znosi przypadkowości – jego minimalizm jest zamierzony, a każdy materiał, faktura i element wyposażenia współpracuje z pozostałymi. Gdy w grę wchodzi aranżacja łazienki industrialnej, przemyślana kompozycja staje się fundamentem.

Zbyt dużo surowości

Minimalizm i prostota to siła stylu loftowego. Problem pojawia się wtedy, gdy wnętrze staje się zbyt ascetyczne. Łazienka industrialna bez ocieplających dodatków, światła o ciepłej barwie czy wybranych elementów w naturalnym odcieniu drewna może sprawiać wrażenie niewykończonej. Taki efekt często wynika z błędnego założenia, że industrializm to beton i metal. Tymczasem kluczową rolę odgrywa balans, o czym przypomina m.in. koncepcja industrialnej łazienki z drewnem, gdzie drewniane akcenty ocieplają kompozycję, nie odbierając jej surowego charakteru.

Zbyt surowe wnętrze traci przytulność i funkcjonalność. Drewno w odpowiedniej formie – np. blat pod umywalkę, półka nad toaletą lub fronty szafki – jest jednym z najbardziej harmonijnych elementów w takiej przestrzeni.

Przesadne stosowanie betonu

Beton architektoniczny jest jedną z ikon stylu industrialnego. Jednak zbyt duża powierzchnia pokryta jednolitą szarością może spowodować monotonię. Częstym błędem jest wykorzystywanie betonu na wszystkich ścianach i podłodze, co tworzy efekt „betonowego pudełka”.

Rozwiązaniem jest wprowadzenie kontrastowych materiałów. Eleganckie czarne dodatki, metalowe akcenty i drewno pozwalają przełamać monotonię. Inspiracje dostępne w opisach takich wnętrz jak nowoczesna łazienka loftowa pokazują, jak subtelne włączenie barwy lub innej faktury wpływa na odbiór całej przestrzeni.

Nieodpowiedni dobór mebli

Styl industrialny kojarzy się z prostymi formami i metalowymi elementami. Błędem jest jednak wybieranie mebli, które są zbyt ciężkie wizualnie lub przytłaczają małą przestrzeń. Duże szafy, masywne konsole czy szerokie blaty mogą zaburzyć proporcje, szczególnie w mniejszych łazienkach.

Dobrym kierunkiem są dobrze dobrane meble łazienkowe loft, które łączą metalową konstrukcję z drewnianymi lub drewnopodobnymi powierzchniami. Właściwy dobór wpływa nie tylko na estetykę, ale również na trwałość w warunkach podwyższonej wilgotności.

Zbyt delikatne meble także nie sprawdzą się w industrialnej przestrzeni. Styl loftowy lubi zdecydowane linie, a meble muszą utrzymać charakter kompozycji. Najlepiej, gdy konstrukcje są geometryczne, lekkie wizualnie, ale stabilne i praktyczne.

Ignorowanie funkcjonalnych dodatków

Styl industrialny kojarzy się z minimalizmem, co często prowadzi do rezygnowania z dodatków. To błąd, ponieważ funkcjonalne akcesoria mogą być jednocześnie dekoracyjne. Dobrym przykładem jest wytrzymały metalowy wieszak na ręczniki, który wpisuje się w klimat loftu, a równocześnie podnosi komfort użytkowania.

Brak odpowiednich akcesoriów powoduje, że przestrzeń staje się mniej ergonomiczna. Półki, uchwyty i drobne organizery wykonane z metalu lub w czarnym macie to elementy, które nadają łazience charakter i czynią ją kompletną.

Chaos materiałów i kolorów

Jednym z największych błędów w aranżacjach loftowych jest mieszanie zbyt wielu faktur i barw. Choć industrial lubi kontrasty, ich nadmiar działa na niekorzyść wnętrza. Połączenie imitacji betonu z kilkoma różnymi rodzajami drewna, różnymi metalami i kolorowymi dodatkami prowadzi do wizualnego bałaganu.

Warto inspirować się uporządkowanymi aranżacjami, jakie prezentuje koncepcja łazienki w stylu loft. Spójna kolorystyka, najlepiej w tonach szarości, czerni i naturalnego drewna, pozwala zachować charakter i harmonię.

Nieprzemyślane oświetlenie

Łazienka industrialna potrzebuje odpowiedniego światła. Częstym błędem jest stawianie wyłącznie na oświetlenie górne, które tworzy zbyt ostre cienie i sprawia, że przestrzeń wygląda na ciemną lub nieprzyjazną.

Najlepszą praktyką jest wielowarstwowe oświetlenie: lampy przy lustrze, delikatne światło pod szafką oraz akcentowe podświetlenia.

Świetnie sprawdzają się lampy z czarną metalową ramą lub modele o surowej formie. Przykłady zastosowania odpowiedniego światła pojawiają się w opisach wnętrz takich jak loftowe wnętrze, gdzie światło pełni jedną z kluczowych funkcji w budowaniu nastroju.

Lekceważenie proporcji pomieszczenia

Łazienki różnią się kształtem i wymiarami, a styl industrialny nie zawsze łatwo do nich dopasować. Błędem jest kopiowanie aranżacji z dużych przestrzeni do niewielkich łazienek w mieszkaniach. Duże lustra w metalowych ramach, masywne baterie czy wysokie szafki mogą zaburzyć proporcje.

W małych wnętrzach często lepiej sprawdzają się proste konstrukcje, pionowe akcenty i lekkie optycznie meble. Odpowiednia analiza przestrzeni jest kluczowa – szczególnie w stylu, który opiera się na symetrii, geometrii i odsłoniętych elementach konstrukcyjnych.

Brak spójności między łazienką a resztą mieszkania

Styl industrialny najlepiej prezentuje się jako część większej całości. Jeśli łazienka ma klimat loftowy, a reszta mieszkania zupełnie go nie kontynuuje, efekt może być niespójny. Dobrym sposobem na uniknięcie tego błędu jest wprowadzenie powtarzalnych motywów: kolorów, rodzaju metalu, form geometrycznych lub dodatków z podobnej serii.

Harmonia stylistyczna jest szczególnie ważna w otwartych przestrzeniach, gdzie łazienka sąsiaduje z sypialnią lub korytarzem. Pomocne są inspiracje z projektów, które łączą cały dom w jedną spójną kompozycję, jak w przypadku opisów wnętrz industrialnych w sekcji meble loftowe industrialne meble do salonu.

Zbyt mała ilość miejsca do przechowywania

Industrialne łazienki często stawiają na minimalizm, jednak nadmierna redukcja przestrzeni do przechowywania prowadzi do bałaganu. Widoczne kosmetyki, akcesoria czy środki czystości psują kompozycję i zabierają efekt surowej elegancji.

Warto stosować otwarte metalowe półki, pojemniki w czarnym macie lub meble ze strefami ukrytymi. Odpowiednio dobrane elementy w stylu loftu pozwalają zachować porządek, a jednocześnie nie odbierają wnętrzu charakteru.

Dlaczego ochrona rusztu jest kluczowa

Ruszt jest najważniejszym elementem użytkowym w każdym grillu ogrodowym. To on odpowiada za przekazywanie ciepła, utrzymanie stałej temperatury oraz kontakt potrawy z powierzchnią grzewczą. Z czasem, jeśli nie jest odpowiednio konserwowany, może zacząć niszczeć, matowieć, tracić właściwości użytkowe, a w konsekwencji – korodować. Rdza oznacza nie tylko pogorszenie wyglądu urządzenia, ale przede wszystkim osłabienie materiału i obniżenie jakości grillowania.

Zaniedbany ruszt nie utrzymuje równomiernej temperatury, wymaga coraz więcej energii, a mięso łatwiej do niego przywiera. Właściwa pielęgnacja zapobiega powstawaniu korozji i wydłuża czas eksploatacji całego grilla.

Jakie czynniki prowadzą do korozji

Najczęstsze przyczyny korozji rusztu:

wilgoć po grillowaniu
zaschnięte resztki tłuszczu
kwaśne marynaty
deszcz i wilgotne powietrze
zimowanie grilla bez zabezpieczenia
niedokładne czyszczenie po sezonie

Proces rozpoczyna się zawsze od najmniejszych mikropęknięć powierzchni metalicznej. To tam zbiera się woda, która następnie zaczyna wywoływać przyspieszone utlenianie stali.

Dlatego najważniejszym krokiem jest pielęgnacja w trakcie sezonu oraz odpowiednia konserwacja po każdym użyciu.

Czyszczenie rusztu po każdym grillowaniu

Konserwacja rusztu nie powinna odbywać się raz w miesiącu ani doraźnie – ruszt wymaga czyszczenia po każdym użyciu. Najlepsze efekty osiąga się przy pracy na ciepłej powierzchni, kiedy tłuszcze nie zdążyły jeszcze związać się z metalem.

Mechaniczne usuwanie pozostałości to pierwszy krok ochrony, ale to nie wystarcza.

Po oczyszczeniu warto osuszyć ruszt ręcznikiem, aby wilgoć nie utrzymywała się na powierzchni. Pozostawienie rusztu mokrego po myciu to jedna z najczęstszych przyczyn mikro-utleniania.

Zabezpieczenie antykorozyjne poprzez olejowanie

Olejowanie rusztu to najbardziej skuteczna metoda ochrony powierzchni przed rdzą, polegająca na wytłoczeniu wilgoci ze stali oraz stworzeniu warstwy ochronnej przed powietrzem. Warstwa oleju ogranicza tarcie, zapobiega przywieraniu mięsa i blokuje dostęp cząsteczek tlenu do powierzchni.

Smarowanie wykonuje się zawsze na suchym ruszcie.

Olejowanie pozwala również odnowić powierzchnię po zimowaniu, przywracając rusztowi prawidłową funkcję grzewczą.

Ruszt i jakość przechowywania grilla

Jeżeli grill ma pozostać na tarasie przez cały rok, jeszcze większe znaczenie ma osłona termiczna i pokrowiec. Stała wilgoć to największy przeciwnik rusztu – niezależnie od tego, czy jest stalowy, żeliwny czy emaliowany.

Strefy ogrodowe, w których grill pozostaje całorocznie na zewnątrz, najczęściej są projektowane razem z rozbudowaną przestrzenią wypoczynkową, co dobrze pokazują aranżacje z dużymi zestawami tarasowymi, inspirowane rozwiązaniami jak zestaw mebli ogrodowych Cloud Mokka.

Znaczenie pokrowca ochronnego

Pokrowiec chroni nie tylko obudowę, ale także ruszt.

Jeżeli grill pozostaje na tarasie, uniknięcie kondensacji jest niemożliwe bez osłony. Kondensacja powstaje naturalnie: różnica temperatur powoduje skraplanie wody na metalowych elementach grilla, nawet jeśli urządzenie nie jest używane.

Pokrowiec minimalizuje ten efekt.

Dlatego stan pokrowca powinien podlegać regularnej kontroli.

Dlaczego nie wolno zostawić rusztu mokrego

Po myciu pojawia się najczęstszy błąd początkujących: pozostawienie wilgoci.

Wilgoć pozostawiona na powierzchni utrzymuje proces utleniania aktywny przez wiele godzin. Nawet jeśli grill stoi pod zadaszeniem, zimą temperatura otoczenia powoduje dodatkowy wzrost wilgotności powietrza.

W konsekwencji ruszt koroduje punktowo, zaczynając od krawędzi i łączeń.

Wpływ jakości organizacji strefy grillowej

Największy poziom skuteczności zabezpieczeń grilla obserwuje się w ogrodach, w których strefa spożywcza znajduje się blisko strefy grillowania – tak jak w aranżacjach opartych o obszerny układ wypoczynkowy, podobny do zestaw ogrodowy narożny Haven Mokka.

Dzięki temu grill jest użytkowany regularnie, a regularność oznacza wyższą świadomość konieczności konserwacji.

Grill pozostawiony „nieużywany na cały sezon” niszczeje szybciej niż grill używany stale.

Sezonowa konserwacja metalu

Po zakończeniu sezonu:

należy zdjąć ruszt
umyć go dokładnie
osuszyć
pokryć cienką warstwą oleju
przechować w suchym miejscu

Najważniejszy etap to konserwacja jesienna.

To ona zdecyduje, czy wiosną ruszt będzie gotów do pracy.

Czy ruszt może rdzewieć mimo ochrony?

Tak – jeżeli:

jest używany w sposób intensywny
grill nie ma pokrowca
pozostaje na zimnie bez osłony
nie jest olejowany
jest przegrzewany

Nawet najlepszy materiał ulegnie degradacji, jeśli użytkowanie jest nieprawidłowe.

Wpływ konstrukcji grilla na trwałość rusztu

Niektóre grille są projektowane tak, aby minimalizować kontakt rusztu z wodą.

Te rozwiązania stosowane są głównie w grillach przystosowanych do stałej pracy w strefach tarasowych, takich jak urządzenia wyeksponowane w ramach kompleksowej kategorii grille ogrodowe.

Konstrukcja obudowy i geometria pokrywy odgrywają ogromną rolę.

Istotne nawyki użytkownika

Najważniejsze zasady:

myć zaraz po użyciu
osuszać
olejować
chronić przed wilgocią
zabezpieczać na zimę

Najczęściej użytkownik nie traci rusztu przez intensywne użytkowanie, ale przez brak rutyny.

Wpływ przestrzeni tarasu na trwałość rusztu

Jeżeli grill znajduje się obok strefy jadalnej, częstotliwość konserwacji rośnie naturalnie. Wynika to z faktu, że grill nie jest elementem sezonowym, lecz częścią codziennego życia.

W takich aranżacjach ruszt jest zadbany częściej – a atmosferę tarasu wzmacnia obecność kompletu ogrodowego o spójnej kompozycji, podobnego do stół i krzesła ogrodowe Bordeaux II.

W jakich warunkach ruszt niszczeje najszybciej

Przyspieszone zużycie rusztu występuje przy:

grillu pozostawionym bez pokrowca
grillu ustawionym na trawie
grillu ustawionym w cieniu drzew
braku czyszczenia po grillowaniu
braku suszenia
wielu przerwach sezonowych

Najgorsze, co można zrobić:
zostawić ruszt brudny i mokry.

Największy błąd początkujących

Największym błędem użytkowników jest przekonanie, że ruszt wystarczy „umyć na koniec sezonu”.

To prowadzi do szybkiej degradacji materiału.

Ruszt rdzewieje zawsze wtedy, gdy użytkownik o nim zapomina.

Czy da się przywrócić zużyty ruszt?

Tak – do pewnego stopnia.

Odnawianie polega na:

mechanicznym usunięciu rdzy
olejowaniu
wypaleniu
oraz regularnym użyciu

Ale jakość nigdy nie wraca w 100%.